内容提示:目前我国铜产业仍面临如下难题:一、国内铜冶炼产能无序扩张。二、铜冶炼的污染问题较为突出。三、国际铜源垄断严重,国内铜业依赖进口发展艰难。 四、未来面临国际铜资源争夺问题。
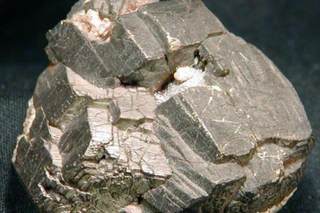
据海关统计,1-7月宁波口岸共进口铜矿砂及其精矿(以下简称铜矿砂)6153吨,比去年同期(下同)减少17%,价值970.8万美元,增长25.6%,进口平均价格为每吨1578美元,比去年的每吨1043美元上涨51.3%。主要呈现以下特点:
一、主要以一般贸易方式进口,海关特殊监管区域物流货物进口成倍增加。1-7月宁波口岸以一般贸易方式进口铜矿砂5825吨,减少12.3%,占同期关区铜矿砂进口总量的94.7%;另外以海关特殊监管区域物流货物进口328.3吨,增加2.1倍。
二、私营企业为进口主力军,外商投资企业进口量大幅增加。1-7月宁波口岸私营企业进口铜矿砂4117吨,减少33%,占同期关区铜矿砂进口总量的66.9%;同期,国有企业进口1660吨,增加35.5%;外商投资企业进口376.7吨,增加8.6倍。
三、赞比亚、菲律宾和巴西为前3大进口来源地。1-7月宁波口岸自赞比亚进口铜矿砂1910吨,增加9.5%;自菲律宾进口1387吨,增加2.2倍;自巴西进口1006吨,减少29.4%;三者合计占同期关区铜矿砂进口总量的69.9%。
全球主要的铜精矿供给方面,恶劣的天气、持续的罢工以及矿石品位下降等因素严重影响了铜精矿的供给。从六个月前全球第三大铜矿Collahuasi长达一个月的罢工到前期智利国家铜业公司Codelco的罢工,再到目前全球最大的铜矿Escondida的罢工。频繁的罢工事件使得铜精矿的生产受到了影响。不仅如此,新铜矿的供给增长也是显得捉襟见肘。Antofaghasta年产量9万吨的Esperanza矿被认为是今年供应增长最大的单个铜矿。但受到技术因素的影响,产量令市场失望。而蒙古的巨型Oyu Tolgoi铜矿也要到2012年底才能投产,且该矿的品位偏低。数据显示,全球最大的产铜国智利在冬季天气因素、罢工事件的影响下,6月的精炼铜产量减少了8.5%至42.6万吨,且预期7月将再度大幅下降。
需求方面,全球最大的精炼铜消费国中国在2011年前六个月共采购了295万吨的铜精矿,这一数值较去年同期的334万吨下降11.7%。上半年,中国市场铜精矿进口下滑的现实以及长时间的偏低的内外铜比价使我们有理由相信中国市场在过去的六个月正在进行铜精矿清库过程。在经历了一个去库存化过程后,下半年中国重返铜精矿市场将为价格提供支撑。随着美债问题暂告一段落,市场将注意力重新转向欧债和全球经济增长放缓的问题。尽管希腊的第二轮援助计划大大缓和了市场的担忧情绪,但欧元区其它国家国债收益率上升的现实告诉我们欧债问题并未完全结束,料将对下半年的铜价构成影响。但是,我们同样应该看到,尽管全球经济复苏之路曲折多变,但经济复苏仍然是主旋律,这一主要基调将为2011年下半年的金属价格提供支撑。综合以上因素分析,预计下半年铜价仍将保持易涨难跌的态势。
目前我国铜产业仍面临如下难题:
一、国内铜冶炼产能无序扩张。2003年以来,在铜价逐步走高和国内旺盛需求的刺激下,国内铜冶炼行业疯狂扩张。但是,我国铜冶炼产能的扩张主要是由小冶炼厂的大量兴建所致,而非大型铜企的规模扩张。冶炼产能的无序扩张不仅使我国铜冶炼厂争夺铜精矿的竞争加剧,导致矿商竞相压低冶炼费,而且部分投资小、周期短、被政策明令淘汰的落后冶炼产能的上马使环境保护的压力巨大,带来了其他的社会成本。
二、铜冶炼的污染问题较为突出。冶炼铜的过程中最主要的污染物是硫酸,随意排放会污染大气和土壤。同时,部分铜冶炼企业为降低成本,使用含有砷和铋的矿砂,严重污染地下水,损害人畜健康。目前,尽管铜冶炼行业总体较为规范,但仍有部分环保措施不达标的企业存在,对环境保护造成较大压力。
三、国际铜源垄断严重,国内铜业依赖进口发展艰难。我国是铜资源匮乏的国家,铜精矿持续下降,国内需求严重依赖进口。而目前国际市场上约60%的铜矿资源都被国际矿业巨头垄断,而大部分新增铜矿产能以及新勘探发现的铜矿也被其控制。这使我国炼铜企业无论在冶炼加工费谈判还是在铜矿砂进口谈判中都缺少话语权,产业发展严重受制于人
四、未来面临国际铜资源争夺问题。铜的需求与工业化进程密切相关。从历史经验看,发达国家在工业化进程阶段均有过巨大的铜需求。从全球范围看,以“金砖四国”为代表的新兴市场国家将继续成为全球经济增长的动力。在中国需求之外,铜资源不丰富且人口众多的印度近几年的精铜消费量和产量均以10%的速度增长,未来铜需求有巨大的增长潜力,可能成为与我国抢夺铜资源的竞争对手。
为此建议:一是加强行业整顿,提高产业集中度进一步提高冶炼行业的准入门槛,同时通过提高节能减排标准等措施淘汰落后产能,进而提高我国铜冶炼行业的集中度,使我国部分大型铜企具备国际竞争力。二是充分有效利用再生铜资源,在大力开发国内新的矿产资源的同时,也应对再生铜进行充分利用。三是加大海外找矿的步伐,在深入挖掘国内资源的同时,积极利用国外资源,在海外建立稳定、可靠的矿产供应地,不排除在海外建立我国的铜资源储备基地。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。