
(一)公司的行业地位
参考观研天下发布《2017-2022年中国医药流通产业运营现状及市场竞争态势报告》
广东省经济发达,医药消费规模和潜力巨大。根据商务部《药品流通行业运行统计分析报告》(2016),2016 年广东省医药产品销售金额达到1,603.03 亿元,占全国比重为8.72%,位居全国各省市自治区首位。
基于广东市场巨大消费空间以及增长潜力,公司确定了“深耕广东,辐射周边”的发展策略,经过多年的网络铺设和稳健运营,经营规模持续增长,市场占有率稳步提升。根据商务部《药品流通行业运行统计分析报告》(2016)以及标点信息《中国医药行业市场研究报告》(2016),2016 年公司销售规模在全国医药分销企业收入排名中排名37 位,在广东位居第7 位。区别于其他主要服务招标市场的流通企业,公司专注于广东省内的非招标市场。由于非招标市场医药产品主要为普药,产品毛利较低,且需求分散,单次采购规模小,市场竞争激烈。
在这种市场格局下,只有具备精细化管理和高效服务能力的企业才能得以生存和发展。近年来,公司非招标市场的销售规模逐年增长,2016 年所服务的非招标市场客户数量达到5,600 家,销售收入达到36.42 亿元。
(二)公司的竞争优势
1、创新的业务模式
在非招标市场中,大型医药分销商拥有较多的厂商资源,一般通过大量的调拨业务向下游分销商分销,主要通过做大规模获得利润,配送至终端的工作实际由市、县级区域分销商完成。这种模式下,大型医药分销商销售规模大,一级经销品种多,但其销售网络往往无法很好的下沉至终端;而负责配送业务的市、县级区域分销商限于地域、管理能力、资金等各方面限制,往往无法做大规模,根据标点信息《中国医药行业市场研究报告》(2016)统计,在广东省的市、县级区域分销商大部分销售规模在3 亿元以内,无法满足大规模采购的要求,难以与上游厂商建立深入的合作关系。
公司的业务模式打破了传统的大型分销商专注于调拨,中小型分销商专注于配送的模式。一方面,公司具备一定的规模优势,降低了采购成本,拥有很好的厂商资源,截至2017 年6 月底,公司已获取5,542 种产品的一级经销权。另一方面,公司以自有物流中心为中心,对物流中心半径250 公里内非招标市场实行全面覆盖,以精细化的管理和信息化技术进行“多品种、小批量、高频次”的配送。因此,目前公司既具备大型分销商的厂商资源优势,又具备快速配送的能力,可以将销售网络深入至市场最终端。
在此基础上,公司可逐步整合药品分销中间环节,符合行业供应链扁平化的发展趋势。同时,公司可为上下游提供咨询、推广服务和第三方物流服务,有助于提升医药供应链运作效率,降低流通成本,公司将逐步由单纯的药品分销企业向医药供应链服务商发展。
2、快速配送的优势
公司具备“多品种、小批量、高频次”的配送能力,在自主配送中已实现“半径10 公里内一日三配、50 公里内一日两配、250 公里内一日一配”的高效配送机制,在业内处于领先水平。在公司的高频次配送下,客户需求可得到快速响应,在配送及时性上具备较强的竞争优势。这种高频次的配送可有效降低终端客户的库存压力和风险,形成了较高的客户粘度,有助于公司实施市场深耕战略。
3、较强的费用控制能力
公司具有较强的费用控制能力。
从销售费用看,公司基本不涉及公立医院客户,无需大额市场拓展费用支出,因此有效的控制了市场开发支出;公司自建车队,利用信息化系统优化线路,提升了配送效率,有效的控制了配送端的支出;公司搭建电商平台,引导客户线上下单,降低了交易成本。因此,公司销售费用控制在较低水平。
从管理费用看,公司尽量利用仓库的一部分改造为办公场所,管理层级较少,充分利用信息化系统,精简管理人员,对日常费用的控制亦较为严格,因此公司管理费用控制在较低水平。
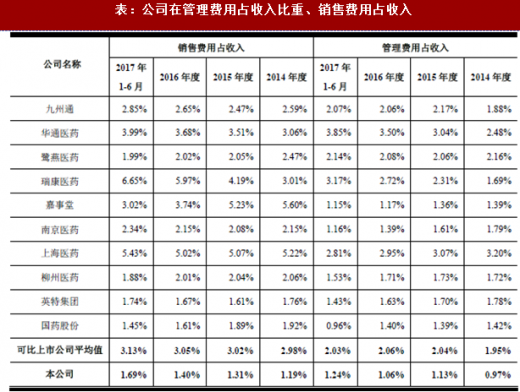
通过上述措施,公司在管理费用占收入比重、销售费用占收入比重等指标与可比上市公司相比具有一定优势。
4、基于信息化系统的精细化管理
非招标市场的业务具有客户多,品种杂的特点,公司需要管理庞大的产品信息、供应商信息、客户信息,并要对大量零散客户进行账期管理、价格管理、回款管理。同时,在业务中亦要求配送及时准确,响应快速,减少差错率。鉴于上述市场特点,公司在长期经营中已形成了成熟的管理体系,如成立专门的商品管理部对市场进行专业化分析,对营销采购的绩效进行监控,建立严格的考核机制等。并且,公司将上述成功的管理体系固化在信息化系统中。公司2009 年开始建立信息化系统。2016 年3 月,公司投入较大资金建设更为先进的SAP 信息系统,成为我国少数采用SAP 软件的药品分销企业。
5、广泛且深入的客户网络
公司拥有广泛且深入的客户网络。截至 2016 年底,公司在广东地区共计与302 家连锁药店建立合作关系,占广东省连锁药店企业数量的74.57%,直接配送的单体药店数量达到3,276 家,占广东省单体药店数量的10.04%。未来随着公司募投项目的建设以及配送网络的延伸,覆盖的客户数量将继续增加。
公司渠道直达终端客户,可及时获得第一手的市场信息,有利于公司向上游厂商提供市场反馈,向下游客户推荐畅销产品以及优化自身库存结构;不仅如此,广东省大多数的连锁药店已与公司建立了合作关系,既可以有效地阻隔外来竞争者的进入,又可以帮助公司在广东省其他地区迅速打开市场。
6、良好的品牌影响力
一方面,公司在广东深耕细作多年,目前在粤东、珠三角地区拥有较为广泛的客户基础,在产品质量、服务水平上得到了客户的一致认可,在广东省的非招标市场中已建立起良好的品牌影响力。报告期各期末,公司服务客户数量为4,183家、5,245 家、5,674 家、6,330 家,呈逐年增长趋势。
另一方面,公司在上游供应商中亦具有良好的口碑。近年来,越来越多的厂商选择与公司建立深度合作关系,报告期各期末,公司获得的一级经销权产品品规为3,461 种、3,794 种、4,509 种、5,542 种,呈逐年上升趋势。其中,白云山股份还因看好公司的长期发展,在公司于香港联交所主板上市时由其子公司白云山香港作为基石投资者认购公司股权,并派驻董事,成为公司的战略合作伙伴。
(三)竞争劣势
1、融资能力弱
公司进一步发展需要增强资金实力以提高一级经销品种的数量,优化产品结构,同时能够加大对分销网络、信息系统和仓储设施的建设。但公司作为民营企业,融资渠道相对受限,H 股融资规模相对较小,无法满足快速发展的资金需求。
2、仓储容量已近饱和
目前,公司在汕头的物流中心容积利用率已达92.3%,在佛山地区的物流中心(包括自有仓库和由第三方租赁的南庄仓库)的容积利用率已达97.4%,已接近饱和。尽管公司可以通过租赁第三方仓库暂时解决小部分的业务需求,但总体仓储能力与公司深耕广东,辐射周边的战略规划仍有一定的距离,亟需公司加大物流中心的建设,解决仓储容量接近饱和的问题。
参考观研天下发布《2017-2022年中国医药流通产业运营现状及市场竞争态势报告》
广东省经济发达,医药消费规模和潜力巨大。根据商务部《药品流通行业运行统计分析报告》(2016),2016 年广东省医药产品销售金额达到1,603.03 亿元,占全国比重为8.72%,位居全国各省市自治区首位。
基于广东市场巨大消费空间以及增长潜力,公司确定了“深耕广东,辐射周边”的发展策略,经过多年的网络铺设和稳健运营,经营规模持续增长,市场占有率稳步提升。根据商务部《药品流通行业运行统计分析报告》(2016)以及标点信息《中国医药行业市场研究报告》(2016),2016 年公司销售规模在全国医药分销企业收入排名中排名37 位,在广东位居第7 位。区别于其他主要服务招标市场的流通企业,公司专注于广东省内的非招标市场。由于非招标市场医药产品主要为普药,产品毛利较低,且需求分散,单次采购规模小,市场竞争激烈。
在这种市场格局下,只有具备精细化管理和高效服务能力的企业才能得以生存和发展。近年来,公司非招标市场的销售规模逐年增长,2016 年所服务的非招标市场客户数量达到5,600 家,销售收入达到36.42 亿元。
(二)公司的竞争优势
1、创新的业务模式
在非招标市场中,大型医药分销商拥有较多的厂商资源,一般通过大量的调拨业务向下游分销商分销,主要通过做大规模获得利润,配送至终端的工作实际由市、县级区域分销商完成。这种模式下,大型医药分销商销售规模大,一级经销品种多,但其销售网络往往无法很好的下沉至终端;而负责配送业务的市、县级区域分销商限于地域、管理能力、资金等各方面限制,往往无法做大规模,根据标点信息《中国医药行业市场研究报告》(2016)统计,在广东省的市、县级区域分销商大部分销售规模在3 亿元以内,无法满足大规模采购的要求,难以与上游厂商建立深入的合作关系。
公司的业务模式打破了传统的大型分销商专注于调拨,中小型分销商专注于配送的模式。一方面,公司具备一定的规模优势,降低了采购成本,拥有很好的厂商资源,截至2017 年6 月底,公司已获取5,542 种产品的一级经销权。另一方面,公司以自有物流中心为中心,对物流中心半径250 公里内非招标市场实行全面覆盖,以精细化的管理和信息化技术进行“多品种、小批量、高频次”的配送。因此,目前公司既具备大型分销商的厂商资源优势,又具备快速配送的能力,可以将销售网络深入至市场最终端。
在此基础上,公司可逐步整合药品分销中间环节,符合行业供应链扁平化的发展趋势。同时,公司可为上下游提供咨询、推广服务和第三方物流服务,有助于提升医药供应链运作效率,降低流通成本,公司将逐步由单纯的药品分销企业向医药供应链服务商发展。
2、快速配送的优势
公司具备“多品种、小批量、高频次”的配送能力,在自主配送中已实现“半径10 公里内一日三配、50 公里内一日两配、250 公里内一日一配”的高效配送机制,在业内处于领先水平。在公司的高频次配送下,客户需求可得到快速响应,在配送及时性上具备较强的竞争优势。这种高频次的配送可有效降低终端客户的库存压力和风险,形成了较高的客户粘度,有助于公司实施市场深耕战略。
3、较强的费用控制能力
公司具有较强的费用控制能力。
从销售费用看,公司基本不涉及公立医院客户,无需大额市场拓展费用支出,因此有效的控制了市场开发支出;公司自建车队,利用信息化系统优化线路,提升了配送效率,有效的控制了配送端的支出;公司搭建电商平台,引导客户线上下单,降低了交易成本。因此,公司销售费用控制在较低水平。
从管理费用看,公司尽量利用仓库的一部分改造为办公场所,管理层级较少,充分利用信息化系统,精简管理人员,对日常费用的控制亦较为严格,因此公司管理费用控制在较低水平。
通过上述措施,公司在管理费用占收入比重、销售费用占收入比重等指标与可比上市公司相比具有一定优势。
表:公司在管理费用占收入比重、销售费用占收入
4、基于信息化系统的精细化管理
非招标市场的业务具有客户多,品种杂的特点,公司需要管理庞大的产品信息、供应商信息、客户信息,并要对大量零散客户进行账期管理、价格管理、回款管理。同时,在业务中亦要求配送及时准确,响应快速,减少差错率。鉴于上述市场特点,公司在长期经营中已形成了成熟的管理体系,如成立专门的商品管理部对市场进行专业化分析,对营销采购的绩效进行监控,建立严格的考核机制等。并且,公司将上述成功的管理体系固化在信息化系统中。公司2009 年开始建立信息化系统。2016 年3 月,公司投入较大资金建设更为先进的SAP 信息系统,成为我国少数采用SAP 软件的药品分销企业。
5、广泛且深入的客户网络
公司拥有广泛且深入的客户网络。截至 2016 年底,公司在广东地区共计与302 家连锁药店建立合作关系,占广东省连锁药店企业数量的74.57%,直接配送的单体药店数量达到3,276 家,占广东省单体药店数量的10.04%。未来随着公司募投项目的建设以及配送网络的延伸,覆盖的客户数量将继续增加。
公司渠道直达终端客户,可及时获得第一手的市场信息,有利于公司向上游厂商提供市场反馈,向下游客户推荐畅销产品以及优化自身库存结构;不仅如此,广东省大多数的连锁药店已与公司建立了合作关系,既可以有效地阻隔外来竞争者的进入,又可以帮助公司在广东省其他地区迅速打开市场。
6、良好的品牌影响力
一方面,公司在广东深耕细作多年,目前在粤东、珠三角地区拥有较为广泛的客户基础,在产品质量、服务水平上得到了客户的一致认可,在广东省的非招标市场中已建立起良好的品牌影响力。报告期各期末,公司服务客户数量为4,183家、5,245 家、5,674 家、6,330 家,呈逐年增长趋势。
另一方面,公司在上游供应商中亦具有良好的口碑。近年来,越来越多的厂商选择与公司建立深度合作关系,报告期各期末,公司获得的一级经销权产品品规为3,461 种、3,794 种、4,509 种、5,542 种,呈逐年上升趋势。其中,白云山股份还因看好公司的长期发展,在公司于香港联交所主板上市时由其子公司白云山香港作为基石投资者认购公司股权,并派驻董事,成为公司的战略合作伙伴。
(三)竞争劣势
1、融资能力弱
公司进一步发展需要增强资金实力以提高一级经销品种的数量,优化产品结构,同时能够加大对分销网络、信息系统和仓储设施的建设。但公司作为民营企业,融资渠道相对受限,H 股融资规模相对较小,无法满足快速发展的资金需求。
2、仓储容量已近饱和
目前,公司在汕头的物流中心容积利用率已达92.3%,在佛山地区的物流中心(包括自有仓库和由第三方租赁的南庄仓库)的容积利用率已达97.4%,已接近饱和。尽管公司可以通过租赁第三方仓库暂时解决小部分的业务需求,但总体仓储能力与公司深耕广东,辐射周边的战略规划仍有一定的距离,亟需公司加大物流中心的建设,解决仓储容量接近饱和的问题。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








