公司重磅创新药吡咯替尼和抗PD-1单抗有望于2018年陆续获批,带动业绩加速增长。
1. 吡咯替尼是国内Her2阳性乳腺癌二线治疗最优品种,有望于2018年在国内获批上市,国内市场潜力超40亿元。公司已完成吡咯替尼II期临床试验,显著优于对照药拉帕替尼,目前已递交有条件上市的申请并被纳入优先审评,有望于2018年获批上市。我们预计,吡咯替尼有望凭借疗效优势,占据主要市场。仅考虑乳腺癌,国内每年新发病患者约27.9万人,其中HER2阳性患者约5.6万人。假设吡咯替尼凭借优异的疗效,渗透率达到50%、年使用费用9万元,对应市场空间超过40亿元;
3. 公司众多老品种有望加速增长,新产品有望不断获批。公司阿帕替尼、右美托咪定、非布司他等品种进入医保,布托啡诺性价比优势明显,均有望加速增长。此外,公司有25个产品已经递交上市申请,包括创新药吡咯替尼和19K、以及23个仿制药,其中7个品种纳入优先审评、8个品种2016城市公立医院规模超过5亿元。
参考观研天下发布《2016-2022年中国单抗行业竞争态势与发展前景分析报告》
预计公司将由国内创新走向国际创新。由于审批制度成熟、人均医疗费用更高、医保和商保健全,在以美国为代表的海外规范市场,创新药能获得远高于国内的高回报。公司由优质仿制药企业起步,坚定推进创新药研发,目前阿帕替尼等创新药已经成为约13亿元重磅品种,吡咯替尼和抗PD-1单抗等重磅品种有望陆续获批。我们预计,随着公司重磅品种带动业绩增速加快,尤其是吡咯替尼、抗PD-1单抗等品种在国内陆续上市并显著贡献利润,公司有望进一步加大研发投入、推进创新药在海外开展II、III期临床试验,由国内创新走向国际创新。公司越来越多的创新药中美同步申报临床试验,其中吡咯替尼正美国开展临床试验,用于Her2阳性非小细胞肺癌的治疗,有望被认定为罕见病药,加快上市进度;未来有望进一步探索美国乳腺癌二线治疗,有“Best-in-Class”潜力。
盈利预测与投资建议:我们预计随着阿帕替尼、右美托咪定、布托啡诺、非布司他等品种放量,以及吡咯替尼、抗PD-1 单抗等品种陆续获批, 公司收入和利润增速有望逐年加快。我们预计公司2017-2019 年收入分别为134.29 亿元、172.34 亿元、228.9 亿元,同比分别增长21.05%、28.33%和32.82%;归母净利润分别为31.46 亿元、39.8 亿元、53.89 亿元,同比分别增长21.52%、26.49%和35.42%。参考可比公司,我们给予公司仿制药和阿帕替尼利润35 至40 倍估值,对应2018 年市值1393 至1592 亿元。我们预测公司即将上市的重磅创新药吡咯替尼、抗PD-1 单抗、19K、海曲泊帕、甲苯磺酸瑞马唑仑、瑞格列汀、恒格列净国内市场DCF 对应2018 年的价值约为1017 亿元(R=10%)。综上所述,我们给予公司2018 年整体市值2410 至2609 亿元,对应目标区间85.08 至92.1 元。维持“买入”评级。
1. 吡咯替尼是国内Her2阳性乳腺癌二线治疗最优品种,有望于2018年在国内获批上市,国内市场潜力超40亿元。公司已完成吡咯替尼II期临床试验,显著优于对照药拉帕替尼,目前已递交有条件上市的申请并被纳入优先审评,有望于2018年获批上市。我们预计,吡咯替尼有望凭借疗效优势,占据主要市场。仅考虑乳腺癌,国内每年新发病患者约27.9万人,其中HER2阳性患者约5.6万人。假设吡咯替尼凭借优异的疗效,渗透率达到50%、年使用费用9万元,对应市场空间超过40亿元;
2. 公司抗PD-1单抗研发进度领先、产品组合丰富,有望于2018年申请上市,市场潜力超百亿元。抗PD-1单抗为代表的肿瘤免疫治疗产品有治疗多种肿瘤的潜力,有望成为革命性的产品。根据目前已获批适应症测算,我国肿瘤年新增患者约429.16万人,其中约202.69万人可以适用于抗PD-1单抗,约占总发病人数的47.23%。我们分析了抗PD-1单抗各个适应症的用药剂量和用药时间。考虑到抗PD-1单抗优异的疗效和联合用药的巨大潜力,我们假设抗PD-1单抗一线治疗市场渗透率为50%、二/三线治疗市场渗透率为20%、年化用药费用10万元,则国内抗PD-1单抗市场潜力约462亿元。未来,随着新适应症的不断获批以及(联合用药)疗效的不断提高,抗PD-1单抗市场空间有望进一步扩大。公司抗PD-1单抗国内研发进度领先,并率先探索联合用药,有望不断推出新品种、新组合,形成强大的产品梯队。我们预计,公司抗PD-1单抗有望占据国内25%以上的市场份额,对应市场潜力超百亿元;
3. 公司众多老品种有望加速增长,新产品有望不断获批。公司阿帕替尼、右美托咪定、非布司他等品种进入医保,布托啡诺性价比优势明显,均有望加速增长。此外,公司有25个产品已经递交上市申请,包括创新药吡咯替尼和19K、以及23个仿制药,其中7个品种纳入优先审评、8个品种2016城市公立医院规模超过5亿元。
参考观研天下发布《2016-2022年中国单抗行业竞争态势与发展前景分析报告》
预计公司将由国内创新走向国际创新。由于审批制度成熟、人均医疗费用更高、医保和商保健全,在以美国为代表的海外规范市场,创新药能获得远高于国内的高回报。公司由优质仿制药企业起步,坚定推进创新药研发,目前阿帕替尼等创新药已经成为约13亿元重磅品种,吡咯替尼和抗PD-1单抗等重磅品种有望陆续获批。我们预计,随着公司重磅品种带动业绩增速加快,尤其是吡咯替尼、抗PD-1单抗等品种在国内陆续上市并显著贡献利润,公司有望进一步加大研发投入、推进创新药在海外开展II、III期临床试验,由国内创新走向国际创新。公司越来越多的创新药中美同步申报临床试验,其中吡咯替尼正美国开展临床试验,用于Her2阳性非小细胞肺癌的治疗,有望被认定为罕见病药,加快上市进度;未来有望进一步探索美国乳腺癌二线治疗,有“Best-in-Class”潜力。
盈利预测与投资建议:我们预计随着阿帕替尼、右美托咪定、布托啡诺、非布司他等品种放量,以及吡咯替尼、抗PD-1 单抗等品种陆续获批, 公司收入和利润增速有望逐年加快。我们预计公司2017-2019 年收入分别为134.29 亿元、172.34 亿元、228.9 亿元,同比分别增长21.05%、28.33%和32.82%;归母净利润分别为31.46 亿元、39.8 亿元、53.89 亿元,同比分别增长21.52%、26.49%和35.42%。参考可比公司,我们给予公司仿制药和阿帕替尼利润35 至40 倍估值,对应2018 年市值1393 至1592 亿元。我们预测公司即将上市的重磅创新药吡咯替尼、抗PD-1 单抗、19K、海曲泊帕、甲苯磺酸瑞马唑仑、瑞格列汀、恒格列净国内市场DCF 对应2018 年的价值约为1017 亿元(R=10%)。综上所述,我们给予公司2018 年整体市值2410 至2609 亿元,对应目标区间85.08 至92.1 元。维持“买入”评级。
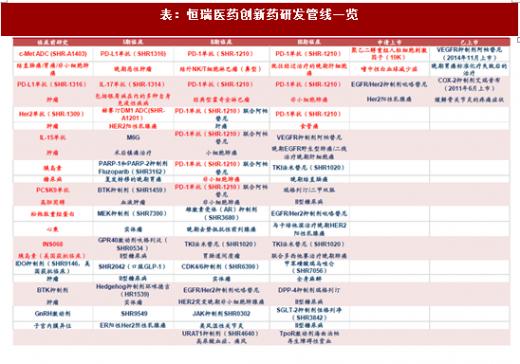
表:恒瑞医药创新药研发管线一览
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。