公司抗PD-1单抗BGB-A317海外授权新基(Celgene),已经启动肝癌和食管癌全球多中心III期临床试验,是海外进展最快的国产抗PD-1单抗。目前,BGB-A317肺癌、食管癌、肝癌处于III期临床试验,胃癌、霍奇金淋巴瘤、尿路上皮癌等适应症处于II期临床试验。2017年7月,公司和新基(Celgene)在免疫肿瘤领域达成全球战略合作,共同在实体肿瘤领域推进BGB-A317项目,用于治疗实体肿瘤。公司将获得2.63亿美元的预付款和1.5亿美元的股权投资,并仍然拥有BGB-A317用于治疗血液系统恶性肿瘤的开发和商业化全球授权。公司将接手新基公司在中国的运营团队,并拥有新基在中国的抗肿瘤产品独家授权,包括ABRAXANE注射用紫杉醇(白蛋白结合型)、瑞复美(来那度胺)和VIDAZA 注射用阿扎胞苷。
公司小分子创新药BTK抑制剂处于海外III期临床,有望优于伊布替尼。BGB-3111是一种强效、具有高选择性的小分子BTK抑制剂,有望用于各种淋巴瘤的治疗。根据公司临床前和临床数据,BGB-3111相比伊布替尼,有更好的安全性和耐受性、更持久的疾病源抑制效力、较好的口服生物利用度、与ADCC依赖抗体的结合性更好。

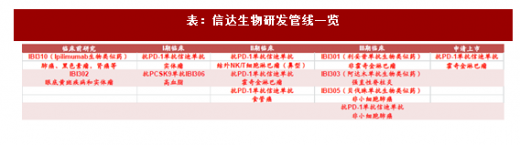
信达生物:抗PD-1单抗有望于近期申请上市,丰富的生物药管线
公司抗PD-1单抗有望于近期申请上市。2017年12月13日,信达生物抗PD-1单抗(信迪单抗)治疗霍奇金淋巴瘤的上市申请获得CDE受理。随后,CFDA发布PD-1/PD-L1单抗申报要求。我们预计,公司有望于近期按照CFDA要求完善数据,并重新提交上市申请。此外,信迪单抗非小细胞肺癌适应症处于III期临床试验;结外NK/T细胞淋巴瘤、食管癌适应症处于II期临床试验。
公司有丰富的生物类似药和生物创新药产品梯队。公司利妥昔单抗生物类似药、阿达木单抗生物类似药和贝伐珠单抗生物类似药均处于III期临床试验;抗PCSK-9单抗高血脂适应症处于I期临床试验;Ipilimumab单抗生物类似药和治疗眼底病/实体瘤的双特异性抗体IBI302处于临床前研究。
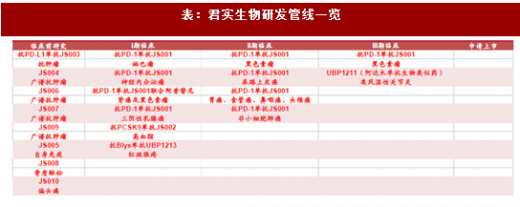
君实生物:抗PD-1单抗上市申请获得受理,丰富的免疫治疗产品组合
公司抗PD-1单抗JS001上市申请获得受理,并同时开发多种适应症。公司JS001上市申请已经获得CFDA受理,目前同时开展多种适应症临床研究,其中黑色素瘤处于III期临床试验;尿路上皮癌、非小细胞肺癌、胃癌、食管癌、鼻咽癌和头颈癌处于II期临床试验;淋巴瘤、肾癌、神经内分泌瘤和三阴性乳腺癌处于I期临床试验。此外,JS001于2018年1月在美国获批临床试验。
公司布局丰富的肿瘤免疫治疗产品组合。公司抗PD-L1单抗JS003已完成临床前研究,即将申报临床试验;同时,公司布局众多广谱抗肿瘤品种,包括JS004、JS006、JS007、JS009等品种,未来有望形成组合用药。
公司广发布局自身免疫、高血脂等领域。公司阿达木单抗生物类似药UBP1211类风湿性关节炎适应症处于III期临床;抗Blys单抗红斑狼疮适应症处于I期临床、抗PCSK9单抗即将开展I期临床;自身免疫品种JS005和偏头痛品种JS010处于临床前研究。
丽珠单抗的PD-1单抗(LZM-009)于2017 年7 月28 日获得美国FDA 批准开展临床试验,目前正在临床I期。国内于2017年四季度获临床批件,目前临床试验也已启动。国内外两个团队正同步推进。
销售能力突出,现有产品线可以支撑公司创新升级。公司营销改革后,销售能力持续提升,已经形成了上万人的销售队伍。销售能力和创新能力都突出的平台型企业在国内是很稀缺的,未来将体现很强的竞争力。
生物药+微球平台,加速向创新药企业转型。生物药研发中目前进展较快的是III期临床试验的重组人绒促性素,我们预计有望于2018年上半年完成临床试验;抗TNF-α单抗(II期)、抗CD20单抗(I期)以及抗HER2单抗(I期)均进入临床试验阶段;抗PD-1单抗已在美国展开I期临床试验,同时国内临床也已启动;微球平台的壁垒在于工业化,公司在现有亮丙瑞林微球成功商业化的基础上,继续开发曲普瑞林微球、长效亮丙瑞林微球(3月缓释)等新品种,带来中长期高成长性。
盈利预测与估值:不考虑土地转让收益,我们预计2017-2019年公司营业收入分别为87.97、103.21、122.98亿元,同比增长14.97%、17.32%、19.15%,归属母公司净利润分别为9.66、11.93、14.54亿元,同比增长23.21%、23.43、21.91%,对应EPS分别为1.75、2.16、2.63元。目前公司股价对应2018年34倍,考虑到公司现金充裕,存在外延并购预期,同时向创新药企业转型速度加速,我们给予公司2018年合理估值区间35-40倍,合理估值价格区间在75.6-86.4元,维持“买入”评级。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。