参考中国报告网发布《2017-2022年中国体外诊断市场发展现状及十三五投资策略研究报告》
(一)行业的竞争格局与市场化程度
1、全球体外诊断行业竞争格局及市场化程度
根据发布的《2016-2022 全球医疗器械市场》报告,全球体外诊断产业呈现出高度集中的态势。一方面,主要跨国公司占据世界市场的大部分销售额,另一方面,美国仍为全球第一大体外诊断市场,并领先于全球其他市场。体外诊断市场呈现出寡头垄断的竞争格局,聚集了一批著名跨国企业,包括罗氏(Roche)、雅培(Abbott)、丹纳赫(Danaher)、西门子(Siemens)、赛默飞世尔(Thermo Fisher Scientific)和希森美康(Sysmex)等。根据统计数据显示,2015 年,全球体外诊断市场销售规模前10 位的公司共实现销售 364.66 亿美元,占据全球约75.3%的市场份额,其中,罗氏(Roche)以90.26亿美元的销售额占全球约18.6%的市场份额。
主要的跨国医疗企业集团下属体外诊断业务年销售收入均在 20 亿美元以上,并且有着企业间并购趋势,市场集中度不断提升,强化区域垄断地位。这些国际巨头企业产品线丰富,不仅包括各类体外诊断试剂,还包括各类诊断仪器以及与之相关的医疗技术服务。目前国际巨头企业均已进入中国市场,并在国内中心城市建立了办事处或独资公司,推动了国内体外诊断行业的市场发展,也显著提升了国内临床医学检验领域技术水平。
2、中国体外诊断行业竞争格局及市场化程度
中国体外诊断市场中进口品牌依靠先进的技术、品牌优势、稳定的质量,占据我国体外诊断市场56%的份额。其中罗氏2015 年在中国的市场份额为9.8%,处于市场领先地位;希森美康、西门子、贝克曼库尔特、雅培的市场份额分别为8.1%、7.4%、6.1%和5.4%。前五大国外企业的体外诊断业务占据国内市场36.8%的市场份额。
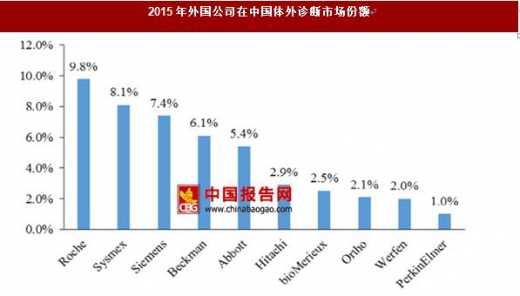
国内体外诊断企业近年来在数量、规模以及技术上成长巨大,市场占有率也有了长足的进步,一批重点企业如科华生物、迈瑞医疗、达安基因、迪瑞医疗等体外诊断企业迅速壮大。国内体外诊断企业在面对国际巨头的竞争压力下依靠价格优势、灵活的销售政策、技术研发等在中低端市场占有了一定份额,正逐渐向高端市场迈进,一些细分行业出现龙头企业。但整体来看,国内体外诊断企业的规模与国际知名体外诊断企业之间的差距仍较明显,市场较为分散。
(二)细分行业内主要企业情况
全球尿液检验市场主要企业包括爱科来、贝克曼库尔特、希森美康、77Elektronika Kft 等;国内企业主要包括爱威科技、迪瑞医疗、优利特等。
1、尿液检验行业
(1)国外主要企业
爱科来(ARKRAY):日本爱科来株式会社成立于1960 年,业务主要涉及医疗检验系统和功能性食品原料两大领域,可提供诊断、治疗、检验用设备以及试剂和检验数据管理系统的研发、制造、销售及售后支持。爱科来自1972 年推出世界上首个自动尿液分析系统以来,现今已推出包括AX 系列在内的数十代尿液干化学分析仪。
贝克曼库尔特(BECKMAN COULTER):美国贝克曼库尔特有限公司是目前世界实验医学领域中仪器设备、试剂、应用软件开发和制造综合实力最强的厂商之一。贝克曼库尔特营业额的80%来自临床诊断市场,其余来自生物医学研究市场。营销和售后服务网络遍及全球130 多个国家。贝克曼库尔特目前已推出iQ200 全自动尿液有形成分分析仪以及iChem VELOCITY 系列尿液干化学分析仪。
希森美康(SYSMEX):日本希森美康株式会社创建于1968 年,主要致力于体外诊断领域,是血液分析、凝血分析、尿沉渣分析领域全球知名的临床检验综合方案提供商。希森美康公司尿液分析主要产品为UF-1000i/500i 全自动尿液有形成分分析仪等。
77 Elektronika Kft:77 Elektronika Kft. 创立于1986 年,是一家从事体外诊断医疗设备及其耗材的开发、生产和销售的匈牙利公司,多年来致力于尿液检验产品的生产和研发。77 Elektronika Kft.公司目前已推出UriSed 尿液有形成分分析仪和LabUMat 干化学尿液分析仪,二者可连机组成全自动尿液分析流水线。
(2)国内主要企业
迪瑞医疗:长春迪瑞医疗科技股份有限公司成立于1992 年,是国内领先的医疗检验仪器及配套试纸条试剂制造商。迪瑞医疗主要从事尿液、尿沉渣、生化、血细胞等医疗检验仪器以及配套试纸条试剂的研发、生产与销售。迪瑞医疗分别于2006 年和2009 年推出H 系列全自动干化学尿液分析仪和FUS 系列全自动尿沉渣分析仪。
优利特:桂林优利特医疗电子有限公司成立于2003 年。优利特拥有血细胞分析系统、尿液分析系统、生化分析系统、免疫诊断与基因诊断系统等系列产品,目前已分别推出URIT 系列全自动尿液有形成分分析仪和URIT 系列全自动尿液干化学分析仪。
杭州龙鑫:杭州龙鑫科技有限公司成立于2002 年,注册资本1,176.37 万元是一家集现代医疗设备研发、生产、营销于一体的高新科技实体。杭州龙鑫长期致力于现代尿液分析仪器的研究和开发,分别于2001 年和2003 年研制推出LX型全自动尿沉渣分析仪和LX 型全自动尿液干化学分析仪。
苏州惠生:苏州惠生电子科技有限公司成立于2003 年,注册资本1,200 万元,是一家专业从事检验医学仪器和体外诊断试剂研发、生产、销售及技术服务的国家级高新技术企业和软件企业。苏州惠生于2005 年推出EH-20 系列首款全自动尿液有形成分分析仪。
2、粪便检验行业
苏州海路:苏州海路生物技术有限公司成立于2003 年,注册资本1,200 万元,主要业务集中于粪便标本前处理自动化及快速检测自动化等领域。苏州海路自行研发出全自动粪便分析仪 HALO-F380。
江西金洹:江西省金洹医疗器械股份有限公司成立于2011 年,注册资本6,000万元,从事医疗器械新技术、新产品的研发、生产和销售。江西金洹自主开发了JHAFA 系列自动粪便分析仪。
湖南丽拓:湖南省丽拓生物科技有限公司成立于2008 年,注册资本1,000万元,是专业从事临床诊断试剂与医疗仪器研发、生产和销售的国家高新技术企业。湖南丽拓大便常规检验系列代表产品为LTS-E100 粪便分析处理系统。
济南兰洁:济南兰洁生物技术有限公司成立于2003 年,注册资本262.47 万元,主要从事医院检验产品的研发、生产和销售。济南兰洁于2009 年研发和推出LJ-2000 型大便常规分析仪,2014 年又进一步推出改进型的LJ-3000 粪便分析仪。
(一)行业的竞争格局与市场化程度
1、全球体外诊断行业竞争格局及市场化程度
根据发布的《2016-2022 全球医疗器械市场》报告,全球体外诊断产业呈现出高度集中的态势。一方面,主要跨国公司占据世界市场的大部分销售额,另一方面,美国仍为全球第一大体外诊断市场,并领先于全球其他市场。体外诊断市场呈现出寡头垄断的竞争格局,聚集了一批著名跨国企业,包括罗氏(Roche)、雅培(Abbott)、丹纳赫(Danaher)、西门子(Siemens)、赛默飞世尔(Thermo Fisher Scientific)和希森美康(Sysmex)等。根据统计数据显示,2015 年,全球体外诊断市场销售规模前10 位的公司共实现销售 364.66 亿美元,占据全球约75.3%的市场份额,其中,罗氏(Roche)以90.26亿美元的销售额占全球约18.6%的市场份额。
主要的跨国医疗企业集团下属体外诊断业务年销售收入均在 20 亿美元以上,并且有着企业间并购趋势,市场集中度不断提升,强化区域垄断地位。这些国际巨头企业产品线丰富,不仅包括各类体外诊断试剂,还包括各类诊断仪器以及与之相关的医疗技术服务。目前国际巨头企业均已进入中国市场,并在国内中心城市建立了办事处或独资公司,推动了国内体外诊断行业的市场发展,也显著提升了国内临床医学检验领域技术水平。
2、中国体外诊断行业竞争格局及市场化程度
中国体外诊断市场中进口品牌依靠先进的技术、品牌优势、稳定的质量,占据我国体外诊断市场56%的份额。其中罗氏2015 年在中国的市场份额为9.8%,处于市场领先地位;希森美康、西门子、贝克曼库尔特、雅培的市场份额分别为8.1%、7.4%、6.1%和5.4%。前五大国外企业的体外诊断业务占据国内市场36.8%的市场份额。
数据来源:观研天下数据中心整理
国内体外诊断企业近年来在数量、规模以及技术上成长巨大,市场占有率也有了长足的进步,一批重点企业如科华生物、迈瑞医疗、达安基因、迪瑞医疗等体外诊断企业迅速壮大。国内体外诊断企业在面对国际巨头的竞争压力下依靠价格优势、灵活的销售政策、技术研发等在中低端市场占有了一定份额,正逐渐向高端市场迈进,一些细分行业出现龙头企业。但整体来看,国内体外诊断企业的规模与国际知名体外诊断企业之间的差距仍较明显,市场较为分散。
(二)细分行业内主要企业情况
全球尿液检验市场主要企业包括爱科来、贝克曼库尔特、希森美康、77Elektronika Kft 等;国内企业主要包括爱威科技、迪瑞医疗、优利特等。
1、尿液检验行业
(1)国外主要企业
爱科来(ARKRAY):日本爱科来株式会社成立于1960 年,业务主要涉及医疗检验系统和功能性食品原料两大领域,可提供诊断、治疗、检验用设备以及试剂和检验数据管理系统的研发、制造、销售及售后支持。爱科来自1972 年推出世界上首个自动尿液分析系统以来,现今已推出包括AX 系列在内的数十代尿液干化学分析仪。
贝克曼库尔特(BECKMAN COULTER):美国贝克曼库尔特有限公司是目前世界实验医学领域中仪器设备、试剂、应用软件开发和制造综合实力最强的厂商之一。贝克曼库尔特营业额的80%来自临床诊断市场,其余来自生物医学研究市场。营销和售后服务网络遍及全球130 多个国家。贝克曼库尔特目前已推出iQ200 全自动尿液有形成分分析仪以及iChem VELOCITY 系列尿液干化学分析仪。
希森美康(SYSMEX):日本希森美康株式会社创建于1968 年,主要致力于体外诊断领域,是血液分析、凝血分析、尿沉渣分析领域全球知名的临床检验综合方案提供商。希森美康公司尿液分析主要产品为UF-1000i/500i 全自动尿液有形成分分析仪等。
77 Elektronika Kft:77 Elektronika Kft. 创立于1986 年,是一家从事体外诊断医疗设备及其耗材的开发、生产和销售的匈牙利公司,多年来致力于尿液检验产品的生产和研发。77 Elektronika Kft.公司目前已推出UriSed 尿液有形成分分析仪和LabUMat 干化学尿液分析仪,二者可连机组成全自动尿液分析流水线。
(2)国内主要企业
迪瑞医疗:长春迪瑞医疗科技股份有限公司成立于1992 年,是国内领先的医疗检验仪器及配套试纸条试剂制造商。迪瑞医疗主要从事尿液、尿沉渣、生化、血细胞等医疗检验仪器以及配套试纸条试剂的研发、生产与销售。迪瑞医疗分别于2006 年和2009 年推出H 系列全自动干化学尿液分析仪和FUS 系列全自动尿沉渣分析仪。
优利特:桂林优利特医疗电子有限公司成立于2003 年。优利特拥有血细胞分析系统、尿液分析系统、生化分析系统、免疫诊断与基因诊断系统等系列产品,目前已分别推出URIT 系列全自动尿液有形成分分析仪和URIT 系列全自动尿液干化学分析仪。
杭州龙鑫:杭州龙鑫科技有限公司成立于2002 年,注册资本1,176.37 万元是一家集现代医疗设备研发、生产、营销于一体的高新科技实体。杭州龙鑫长期致力于现代尿液分析仪器的研究和开发,分别于2001 年和2003 年研制推出LX型全自动尿沉渣分析仪和LX 型全自动尿液干化学分析仪。
苏州惠生:苏州惠生电子科技有限公司成立于2003 年,注册资本1,200 万元,是一家专业从事检验医学仪器和体外诊断试剂研发、生产、销售及技术服务的国家级高新技术企业和软件企业。苏州惠生于2005 年推出EH-20 系列首款全自动尿液有形成分分析仪。
2、粪便检验行业
苏州海路:苏州海路生物技术有限公司成立于2003 年,注册资本1,200 万元,主要业务集中于粪便标本前处理自动化及快速检测自动化等领域。苏州海路自行研发出全自动粪便分析仪 HALO-F380。
江西金洹:江西省金洹医疗器械股份有限公司成立于2011 年,注册资本6,000万元,从事医疗器械新技术、新产品的研发、生产和销售。江西金洹自主开发了JHAFA 系列自动粪便分析仪。
湖南丽拓:湖南省丽拓生物科技有限公司成立于2008 年,注册资本1,000万元,是专业从事临床诊断试剂与医疗仪器研发、生产和销售的国家高新技术企业。湖南丽拓大便常规检验系列代表产品为LTS-E100 粪便分析处理系统。
济南兰洁:济南兰洁生物技术有限公司成立于2003 年,注册资本262.47 万元,主要从事医院检验产品的研发、生产和销售。济南兰洁于2009 年研发和推出LJ-2000 型大便常规分析仪,2014 年又进一步推出改进型的LJ-3000 粪便分析仪。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。