参考中国报告网发布《2017-2022年中国医药电子商务产业发展态势及市场商机分析报告》
生物类似药是这一阶段的重点,类似药研发能力很重要
大品种,获批快的企业将占据第一梯队:目前6大单抗的国内主要研发企业研发进度如下表所示,信达生物3个品种处于临床Ⅲ期,复星医药和齐鲁制药各2个品种,其余1个品种的包括嘉和生物、康宁杰瑞、神州细胞、海正药业和安科生物。上市公司中复星医药2个大品种进入Ⅲ期临床,数量和进度靠前。

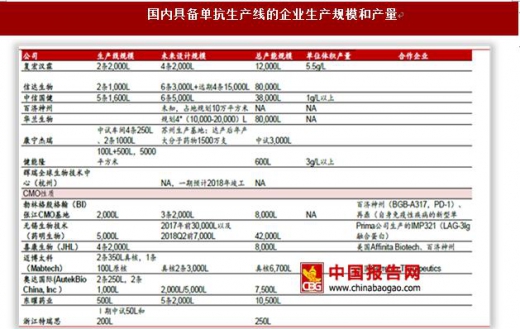
生产工艺和成本同样是重要的竞争优势:罗氏(基因泰克)作为单抗药物的创始人,最早的单抗生产工艺主要以5,000-10,000L大发酵罐为主,表达量约1g/L。随着技术的进步,目前的主流生产工艺进化成为一次性发酵技术,1,000L、2,000L、2,500L、3,000L等规模的发酵罐,一次性生产技术将成为未来生产的主流方式,表达量可以稳定达到4-5g/L,生产成本大大降低,所需场地、固定成本也大大降低。在研发和审评时生产工艺和成本同样是重要的竞争优势,临床Ⅲ期试验用批次样品要求和后续上市销售同一生产线,达到千升规模以上。
当类似药发展到一定程度,下一阶段会进展到创新药物的研发
当类似药发展到一定程度,下一阶段会过渡到创新药物的研发。当国内主流靶点单抗类似药逐步发展,同一个品种类似药生产企业达到3-5家以上,继续投入高成本进行类似药研发争取剩余份额市场的难度提升,研发投入回报降低。下一阶段会进展到创新药物的研发,包括新靶点、新联用方式在内的创新诊疗手段开发。
后发制人,关注进度靠前、按照类似药研发的实力型选手
关注进度靠前、按照类似药研发的实力型选手。由于国内生物药法规在2015年前后变动较大,较晚开展生物药研发的企业按照新法规进行研发的反而在进度上有望后发制人。但同时,类似药研发过程成本较高(需要与原研对照)、难度较大(产品与原研在pK/pD、疗效上高度一致),我们预计国内未来类似药行业和国外趋向一致,只有少数玩家可以有实力和能力参与竞争。重点推荐进度靠前、按照类似药研发的实力型选手,如复星医药、信达生物、康宁杰瑞等;可以关注华海药业、丽珠集团、安科生物、华兰生物等的进展。
更远的思考:和原研相似性以及研发进度决定谁先进入市场,未来生产成本和销售能力决定了谁可以赚取更多利润。产品的研发和营销属于价值最高的两端,对于研发壁垒高、产品信息更专业的生物药而言更为如此。国内生物类似药市场目前仍属空白,产品的研发进度以及和原研的一致性决定了上市的节奏,先获批就先享受先发优势。而未来,在更多的生物类似药上市以后,专业的学术销售队伍、类似药用药教育等将决定一个品类的类似药是否能被医生和患者接受、能否在市场上放量。而在销售过程中,稳定的产品质量和较为可控的成本是关键因素。未来单抗生产企业,可以考虑第一自建生产线,第二寻找合适的有能力的CMO企业如药明生物、BI等。
复星医药:研发投入进入收获期,估值提升的新起点
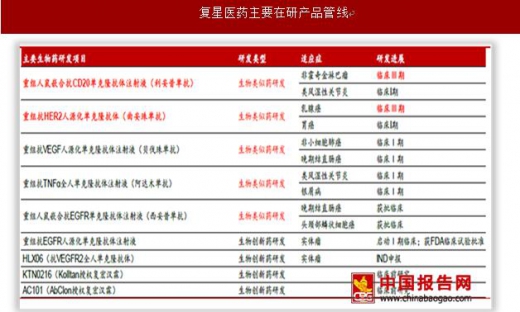
研发投入,单抗药物研发历经8年时间,两个产品处于临床Ⅲ期,重磅产品即将进入收获期,这将是公司估值提升的新起点。2016年公司研发投入达到11.06亿元,药品制造与研发板块研发费用占收入比重5%以上,研发进入兑现期。子公司复宏汉霖单抗平台国内领先,有6个产品获批临床,包括5个生物类似药和1个生物创新药。其中美罗华类似药和赫赛汀类似药均处于临床Ⅲ期,进度领先。美罗华类似药2018有望率先上市,市场潜力超40亿;赫赛汀类似药已经开始III期临床,市场潜力超50亿。公司携手KITE,细胞治疗跻身国际最前沿,弯道超车,跃身国内第一。同时未来细胞治疗+单抗联用更加可以发挥公司优势,8年投入的研发端逐渐步入收获期。
利润结构持续改善,扣非净利润占比超过75%,不再是当年那个投资收益占比过高的复星医药。2013年至今,公司扣非净利润始终保持24%以上快速增长,扣非净利润占比逐渐提升,已经达到75%以上。在没有大体量并购的情况下,公司内生增长强劲,各子板块均有亮点。
医药工业保持快速增长,通过Gland弯道超车进入美国市场。医药工业占公司收入的70%左右。公司有8个品种受益于医保目录调整,是受益品种最多的公司之一。匹伐他汀、前列地尔干乳和非布司他等新进医保品种均有超10亿潜力,将带动医药工业保持快速增长。公司拟收购Gland 86.08%股权,Gland重磅产品依诺肝素有望获得FDA批准,上市首年有望获得1亿美元以上市场份额,业绩增速将显著加快。Gland有丰富的海外申报经验,将作为公司制剂进军欧美的平台,和公司单抗等产品协同性强,有助于公司加速国际化进程。
达芬奇机器人潜力巨大,医学诊断与医疗器械板块有望超预期。达芬奇机器人壁垒极高,保持高速增长。公司拟和Intuitive Surgical成立合资公司,深度参与医疗机器人产业链,未来有望推出本土生产的机器人,有望带来超预期。
合作共建项目不断落地,医疗服务板块增长潜力大。公司通过投资禅城医院、“和睦家”医院已形成一定的品牌效应。目前公司控股医院核定床位3,018张,在建6,000多张,预计未来3年有望达到10,000张床位。随着医疗服务板块的逐渐壮大,公司各分部之间协同效应将进一步体现。
盈利预测与投资建议:公司目前制药、器械、服务三大板块已经成型并快速增长,整合式发展协同效应将进一步显现,有望在中国复制强生的成功模式。预计公司2017-2019归母净利润分别为33.13亿、38.69亿和45.05亿,同比分别增长18.09%、16.77%和16.45%;扣非净利润分别为26.13亿、31.69亿和38.05亿,同比分别增长24.87%、21.27%和20.08%。作为一家集多种医药行业最优质资源于一身的企业,公司估值便宜,5月31日收盘价对应2017年整体估值23倍、扣非估值29倍。维持判断公司正处于大周期的起点,研发投入和6个单抗类似药将带来市场对复星的重新认识,维持公司2017年市值810-815亿、对应股价33.55-33.76元,“买入”评级。
信达生物:三个类似药产品进入临床Ⅲ期,数量国内第一
致力于高端生物药开发的创新企业,三个类似药产品进入临床Ⅲ期。信达生物成立于2011年8月,是国内较为罕有的和国际接轨的高端制药企业。目前已经获得全球知名创投2.32亿美元的投资,其中2012年的B轮融资资金主要来自礼来亚洲基金。信达目前在研的产品包括IBI301(利妥昔单抗)、IBI302、IBI303(阿达木单抗)、IBI305(贝伐珠单抗)、IBI306和IBI308(PD-1单抗),布局肿瘤、类风湿性关节炎、代谢病等重病领域,其中IBI301(利妥昔单抗)、IBI303(阿达木单抗)、IBI305(贝伐珠单抗)均按照类似药研发并已进入临床Ⅲ期。

康宁杰瑞:研发转化能力强的创新企业,贝伐珠单抗类似物进入临床Ⅲ期
研发转化能力强的创新企业,贝伐珠单抗类似物进入临床Ⅲ期。苏州康宁杰瑞生物科技有限公司是由徐霆博士带领的团队在2006年创立的高端生物大分子药物研发企业,目前KN008、KN005、LM002等多个生物类似药产品已转让给正大天晴、中信国健和丽珠集团等知名药企,企业研发转化能力强。贝伐珠单抗类似物RPH001进入临床Ⅲ期,阿达木单抗类似药KN-002进入临床Ⅰ期。

生物类似药是这一阶段的重点,类似药研发能力很重要
大品种,获批快的企业将占据第一梯队:目前6大单抗的国内主要研发企业研发进度如下表所示,信达生物3个品种处于临床Ⅲ期,复星医药和齐鲁制药各2个品种,其余1个品种的包括嘉和生物、康宁杰瑞、神州细胞、海正药业和安科生物。上市公司中复星医药2个大品种进入Ⅲ期临床,数量和进度靠前。

资料来源:中国报告网整理
生产工艺和成本同样是重要的竞争优势:罗氏(基因泰克)作为单抗药物的创始人,最早的单抗生产工艺主要以5,000-10,000L大发酵罐为主,表达量约1g/L。随着技术的进步,目前的主流生产工艺进化成为一次性发酵技术,1,000L、2,000L、2,500L、3,000L等规模的发酵罐,一次性生产技术将成为未来生产的主流方式,表达量可以稳定达到4-5g/L,生产成本大大降低,所需场地、固定成本也大大降低。在研发和审评时生产工艺和成本同样是重要的竞争优势,临床Ⅲ期试验用批次样品要求和后续上市销售同一生产线,达到千升规模以上。
资料来源:中国报告网整理
当类似药发展到一定程度,下一阶段会进展到创新药物的研发
当类似药发展到一定程度,下一阶段会过渡到创新药物的研发。当国内主流靶点单抗类似药逐步发展,同一个品种类似药生产企业达到3-5家以上,继续投入高成本进行类似药研发争取剩余份额市场的难度提升,研发投入回报降低。下一阶段会进展到创新药物的研发,包括新靶点、新联用方式在内的创新诊疗手段开发。
后发制人,关注进度靠前、按照类似药研发的实力型选手
关注进度靠前、按照类似药研发的实力型选手。由于国内生物药法规在2015年前后变动较大,较晚开展生物药研发的企业按照新法规进行研发的反而在进度上有望后发制人。但同时,类似药研发过程成本较高(需要与原研对照)、难度较大(产品与原研在pK/pD、疗效上高度一致),我们预计国内未来类似药行业和国外趋向一致,只有少数玩家可以有实力和能力参与竞争。重点推荐进度靠前、按照类似药研发的实力型选手,如复星医药、信达生物、康宁杰瑞等;可以关注华海药业、丽珠集团、安科生物、华兰生物等的进展。
更远的思考:和原研相似性以及研发进度决定谁先进入市场,未来生产成本和销售能力决定了谁可以赚取更多利润。产品的研发和营销属于价值最高的两端,对于研发壁垒高、产品信息更专业的生物药而言更为如此。国内生物类似药市场目前仍属空白,产品的研发进度以及和原研的一致性决定了上市的节奏,先获批就先享受先发优势。而未来,在更多的生物类似药上市以后,专业的学术销售队伍、类似药用药教育等将决定一个品类的类似药是否能被医生和患者接受、能否在市场上放量。而在销售过程中,稳定的产品质量和较为可控的成本是关键因素。未来单抗生产企业,可以考虑第一自建生产线,第二寻找合适的有能力的CMO企业如药明生物、BI等。
复星医药:研发投入进入收获期,估值提升的新起点
研发投入,单抗药物研发历经8年时间,两个产品处于临床Ⅲ期,重磅产品即将进入收获期,这将是公司估值提升的新起点。2016年公司研发投入达到11.06亿元,药品制造与研发板块研发费用占收入比重5%以上,研发进入兑现期。子公司复宏汉霖单抗平台国内领先,有6个产品获批临床,包括5个生物类似药和1个生物创新药。其中美罗华类似药和赫赛汀类似药均处于临床Ⅲ期,进度领先。美罗华类似药2018有望率先上市,市场潜力超40亿;赫赛汀类似药已经开始III期临床,市场潜力超50亿。公司携手KITE,细胞治疗跻身国际最前沿,弯道超车,跃身国内第一。同时未来细胞治疗+单抗联用更加可以发挥公司优势,8年投入的研发端逐渐步入收获期。
资料来源:中国报告网整理
利润结构持续改善,扣非净利润占比超过75%,不再是当年那个投资收益占比过高的复星医药。2013年至今,公司扣非净利润始终保持24%以上快速增长,扣非净利润占比逐渐提升,已经达到75%以上。在没有大体量并购的情况下,公司内生增长强劲,各子板块均有亮点。
医药工业保持快速增长,通过Gland弯道超车进入美国市场。医药工业占公司收入的70%左右。公司有8个品种受益于医保目录调整,是受益品种最多的公司之一。匹伐他汀、前列地尔干乳和非布司他等新进医保品种均有超10亿潜力,将带动医药工业保持快速增长。公司拟收购Gland 86.08%股权,Gland重磅产品依诺肝素有望获得FDA批准,上市首年有望获得1亿美元以上市场份额,业绩增速将显著加快。Gland有丰富的海外申报经验,将作为公司制剂进军欧美的平台,和公司单抗等产品协同性强,有助于公司加速国际化进程。
达芬奇机器人潜力巨大,医学诊断与医疗器械板块有望超预期。达芬奇机器人壁垒极高,保持高速增长。公司拟和Intuitive Surgical成立合资公司,深度参与医疗机器人产业链,未来有望推出本土生产的机器人,有望带来超预期。
合作共建项目不断落地,医疗服务板块增长潜力大。公司通过投资禅城医院、“和睦家”医院已形成一定的品牌效应。目前公司控股医院核定床位3,018张,在建6,000多张,预计未来3年有望达到10,000张床位。随着医疗服务板块的逐渐壮大,公司各分部之间协同效应将进一步体现。
盈利预测与投资建议:公司目前制药、器械、服务三大板块已经成型并快速增长,整合式发展协同效应将进一步显现,有望在中国复制强生的成功模式。预计公司2017-2019归母净利润分别为33.13亿、38.69亿和45.05亿,同比分别增长18.09%、16.77%和16.45%;扣非净利润分别为26.13亿、31.69亿和38.05亿,同比分别增长24.87%、21.27%和20.08%。作为一家集多种医药行业最优质资源于一身的企业,公司估值便宜,5月31日收盘价对应2017年整体估值23倍、扣非估值29倍。维持判断公司正处于大周期的起点,研发投入和6个单抗类似药将带来市场对复星的重新认识,维持公司2017年市值810-815亿、对应股价33.55-33.76元,“买入”评级。
信达生物:三个类似药产品进入临床Ⅲ期,数量国内第一
致力于高端生物药开发的创新企业,三个类似药产品进入临床Ⅲ期。信达生物成立于2011年8月,是国内较为罕有的和国际接轨的高端制药企业。目前已经获得全球知名创投2.32亿美元的投资,其中2012年的B轮融资资金主要来自礼来亚洲基金。信达目前在研的产品包括IBI301(利妥昔单抗)、IBI302、IBI303(阿达木单抗)、IBI305(贝伐珠单抗)、IBI306和IBI308(PD-1单抗),布局肿瘤、类风湿性关节炎、代谢病等重病领域,其中IBI301(利妥昔单抗)、IBI303(阿达木单抗)、IBI305(贝伐珠单抗)均按照类似药研发并已进入临床Ⅲ期。

资料来源:中国报告网整理
康宁杰瑞:研发转化能力强的创新企业,贝伐珠单抗类似物进入临床Ⅲ期
研发转化能力强的创新企业,贝伐珠单抗类似物进入临床Ⅲ期。苏州康宁杰瑞生物科技有限公司是由徐霆博士带领的团队在2006年创立的高端生物大分子药物研发企业,目前KN008、KN005、LM002等多个生物类似药产品已转让给正大天晴、中信国健和丽珠集团等知名药企,企业研发转化能力强。贝伐珠单抗类似物RPH001进入临床Ⅲ期,阿达木单抗类似药KN-002进入临床Ⅰ期。

资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(WW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。