参考中国报告网发布《2017-2022年中国医药中间体市场竞争态势及市场竞争态势报告》
1、医药行业整体发展情况
(1)全球医药行业发展概况
近年来,全球医药市场规模保持平稳增长。
根据IMS Health 的预测,从2012 年到2017 年,全球医药市场将以5.3%的年均复合增长率持续扩张,并将在2017 年达到1.24万亿美元的市场规模。
在高收入国家中,随着大量专利到期以及仿制药的广泛运用,药品消费支出(特别是在慢性病治疗领域)的增速显著下降。
新兴市场呈现出较快的增长势头。
在人均国民收入低于2.5 万美元/年的国家中,不断增长的诊疗率、疾病负担从急性病逐步转为慢性病、政府不断扩大医疗服务及保障的覆盖范围等因素将进一步驱动药品消费的快速增长。
根据IMS Health 的预测,东南亚和东亚、拉丁美洲、非洲、南亚等新兴市场年均复合增长率预计将超过10%,成为全球医药行业的主要驱动力量。
(2)我国医药行业发展概况
2001 年以来,我国医药工业总产值保持高速增长,已经成为全球最大的新兴医药市场。
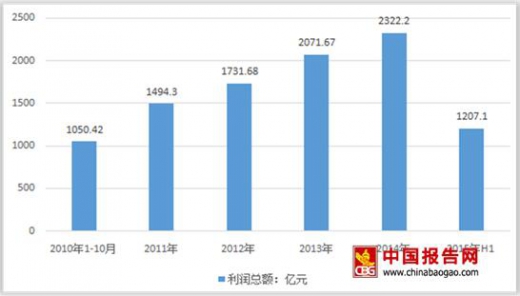
根据南方所统计,中国七大类医药工业总产值在“十一五”期间复合增长率达到23.31%。受到经济结构转型等多重因素的共同影响,我国医药工业总产值增速有所放缓,2015 年同比增长15%,销售收入和利润总额分别增长13%和11%。
尽管近两年医药工业总产值的增速有所放缓,但随着医疗体制改革的持续推进,社会保障体系和医疗卫生体系框架建设基本完成,政府投资建设重点从大中型医院向社区医院、乡村医院转变,国家对卫生支出的比重继续攀升,改革红利为医药市场提供了新的增长空间。
同时,考虑到我国经济的持续增长和人均收入水平的提高、人口老龄化的加快、城镇化水平的提高、疾病图谱变化、行业创新能力的提高以及医保体系的健全等因素的驱动,预计未来我国医药产业仍将保持快速增长。随着人民健康意识的增强和我国老龄人口的不断增加,也将使国内药品的需求量持续上升。
据统计,2009-2014年我国药品消费累计达到24129.44亿元,增长率成下降趋势,到2015年仍有19.7%;2009年药品消费仅2164.53亿元,到2015年已经达到6135.06亿元,同比2009年增长了185.81%。

(3)我国化学药品制剂行业发展概况
近年来,我国化学药品制剂医药工业总产值呈现平稳增长趋势,从2006 年的1,501亿元增长到2014 年的6,666 亿元,年均复合增长率为20.49%。
2013 和2014 年同比增幅分别为13.35%和12.39%,增速出现了一定程度的放缓。
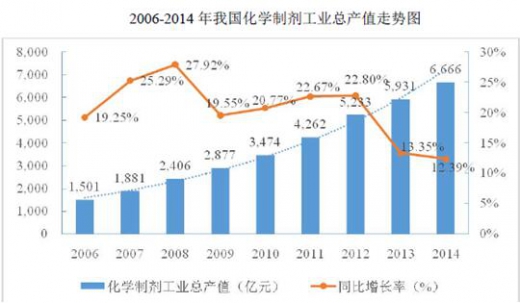
尽管近年来化药制剂行业的增速小幅放缓,但随着我国医药工业总产值的稳步增长,未来有研发实力、品种等优势的制剂研发及生产企业,将通过自主研发、创新仿制等战略转型在竞争中保持领先。
2、上下游行业的影响
医药制造业中的化学制剂行业,上游为化学原料药行业,下游为药品经营企业、医院等医疗服务机构。
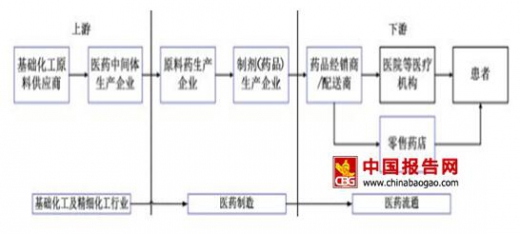
化学原料药是生产化药制剂的基础原料,其质量将影响到化药制剂产品的工艺品质,原料药价格的波动也直接影响化药制剂行业的生产成本。
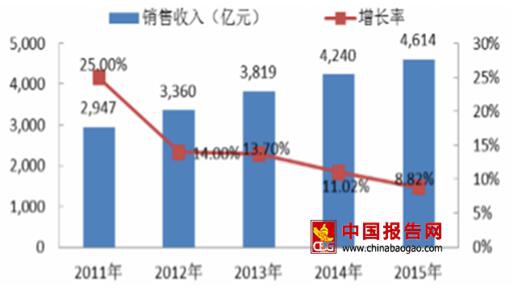
我国是最大的化学原料药生产和出口国之一,化学原料药生产技术相对成熟。我国原料市场近年来产量与销售均不断增长,据统计,自2011年来,我国化学原料药工业销售收入仍保持稳定增长,2011年为最高25%,2015年最低为8.82%;销售收入2015年最高为4614亿元,同比2011年2947亿元增长了56.56%。
由于行业进入壁垒较低,市场竞争激烈,大部分化学原料药供给充足,原料药的价格总体平稳下降,降低了下游化学制药行业的生产成本;此外,我国化学原料药技术和工艺日益成熟,也保证了下游化学制药产品的质量,有利于化药制剂行业的发展。
(2)行业与下游行业的关系及其对本行业的影响
一般公司生产的化学制剂均系处方药,经由从事药品批发的药品经营企业销售并配送至医院等医疗服务机构。
医院等医疗服务机构是处方药到达最终患者的重要环节;国家医疗保险体系则是医院最大的付费主体。个体是接受医疗服务的单位,人口总数的增加是推动医疗服务需求上涨的第一要素,医疗服务需求持续增长。

随着我国卫生医疗体制改革的推进和经济的持续发展,基本医疗卫生制度将不断完善,国家医疗保险制度覆盖面和报销比例将进一步上升,这将有力带动上游化学制药行业的发展。
1、医药行业整体发展情况
(1)全球医药行业发展概况
近年来,全球医药市场规模保持平稳增长。
根据IMS Health 的预测,从2012 年到2017 年,全球医药市场将以5.3%的年均复合增长率持续扩张,并将在2017 年达到1.24万亿美元的市场规模。
在高收入国家中,随着大量专利到期以及仿制药的广泛运用,药品消费支出(特别是在慢性病治疗领域)的增速显著下降。
新兴市场呈现出较快的增长势头。
在人均国民收入低于2.5 万美元/年的国家中,不断增长的诊疗率、疾病负担从急性病逐步转为慢性病、政府不断扩大医疗服务及保障的覆盖范围等因素将进一步驱动药品消费的快速增长。
根据IMS Health 的预测,东南亚和东亚、拉丁美洲、非洲、南亚等新兴市场年均复合增长率预计将超过10%,成为全球医药行业的主要驱动力量。
(2)我国医药行业发展概况
2001 年以来,我国医药工业总产值保持高速增长,已经成为全球最大的新兴医药市场。
根据南方所统计,中国七大类医药工业总产值在“十一五”期间复合增长率达到23.31%。受到经济结构转型等多重因素的共同影响,我国医药工业总产值增速有所放缓,2015 年同比增长15%,销售收入和利润总额分别增长13%和11%。
2010-2015年我国医药行业利润统计
数据来源:观研天下数据中心整理
尽管近两年医药工业总产值的增速有所放缓,但随着医疗体制改革的持续推进,社会保障体系和医疗卫生体系框架建设基本完成,政府投资建设重点从大中型医院向社区医院、乡村医院转变,国家对卫生支出的比重继续攀升,改革红利为医药市场提供了新的增长空间。
同时,考虑到我国经济的持续增长和人均收入水平的提高、人口老龄化的加快、城镇化水平的提高、疾病图谱变化、行业创新能力的提高以及医保体系的健全等因素的驱动,预计未来我国医药产业仍将保持快速增长。随着人民健康意识的增强和我国老龄人口的不断增加,也将使国内药品的需求量持续上升。
据统计,2009-2014年我国药品消费累计达到24129.44亿元,增长率成下降趋势,到2015年仍有19.7%;2009年药品消费仅2164.53亿元,到2015年已经达到6135.06亿元,同比2009年增长了185.81%。
2009-2014年我国药品消费市场情况统计

数据来源:观研天下数据中心整理
(3)我国化学药品制剂行业发展概况
近年来,我国化学药品制剂医药工业总产值呈现平稳增长趋势,从2006 年的1,501亿元增长到2014 年的6,666 亿元,年均复合增长率为20.49%。
2013 和2014 年同比增幅分别为13.35%和12.39%,增速出现了一定程度的放缓。
尽管近年来化药制剂行业的增速小幅放缓,但随着我国医药工业总产值的稳步增长,未来有研发实力、品种等优势的制剂研发及生产企业,将通过自主研发、创新仿制等战略转型在竞争中保持领先。
2、上下游行业的影响
医药制造业中的化学制剂行业,上游为化学原料药行业,下游为药品经营企业、医院等医疗服务机构。
医药制造行业上下游图示
数据来源:观研天下数据中心整理
(1)行业与上游行业的关系及其对本行业的影响化学原料药是生产化药制剂的基础原料,其质量将影响到化药制剂产品的工艺品质,原料药价格的波动也直接影响化药制剂行业的生产成本。
我国是最大的化学原料药生产和出口国之一,化学原料药生产技术相对成熟。我国原料市场近年来产量与销售均不断增长,据统计,自2011年来,我国化学原料药工业销售收入仍保持稳定增长,2011年为最高25%,2015年最低为8.82%;销售收入2015年最高为4614亿元,同比2011年2947亿元增长了56.56%。
2011-2015年我国化学原料药工业销售收入及增速统计
数据来源:观研天下数据中心整理
由于行业进入壁垒较低,市场竞争激烈,大部分化学原料药供给充足,原料药的价格总体平稳下降,降低了下游化学制药行业的生产成本;此外,我国化学原料药技术和工艺日益成熟,也保证了下游化学制药产品的质量,有利于化药制剂行业的发展。
(2)行业与下游行业的关系及其对本行业的影响
一般公司生产的化学制剂均系处方药,经由从事药品批发的药品经营企业销售并配送至医院等医疗服务机构。
医院等医疗服务机构是处方药到达最终患者的重要环节;国家医疗保险体系则是医院最大的付费主体。个体是接受医疗服务的单位,人口总数的增加是推动医疗服务需求上涨的第一要素,医疗服务需求持续增长。
2005-2014年我国医疗机构总诊疗人数情况

数据来源:观研天下数据中心整理
随着我国卫生医疗体制改革的推进和经济的持续发展,基本医疗卫生制度将不断完善,国家医疗保险制度覆盖面和报销比例将进一步上升,这将有力带动上游化学制药行业的发展。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。