参考中国报告网发布《2017-2022年中国医药流通市场运行态势及发展策略研究报告》
从行业运营情况来看,医药制造业今年 1-4 月开局良好,为近两年来的最好水平,未来的增速虽然受到招标降价、医保控费等因素的制约,难以出现大幅提升,但是由于医药的需求具有一定刚性,医保支出在未来能够稳定在一个较为合理的水平,确保行业增速的下限能够维持在 10%以上。在估值方面,目前行业的估值溢价率已经降至近年来的低位,市盈率虽然距离历史底部仍有一定距离,但也处于近 5 年均值附近,具有一定的安全边际。目前我国每年的药品销售额已经超过了 1 万亿元,市场空间广阔,同时医药行业细分领域众多,即使行业的高速成长期已经过去,投资者仍然可以通过寻找增速较快的领域,挖掘结构性机会。
在个股选择方面,由于绩优白马股在今年前半年涨幅较大,在标的的选择上我们认为应当更加注重个股估值的合理性,重点关注目前估值处于历史均值附近,未来内生性增长潜力巨大,能够受益于行业未来变化趋势的标的。对于有业绩支撑,成长性较好,估值较为合理,前期经历了大幅回调的中小市值个股也应当给予积极关注。
1 华东医药
公司医药工业领域的主导产品为阿卡波糖和百灵胶囊,今年以来增速良好,其中阿卡波糖的增速在 30%左右。阿卡波糖目前竞争格局良好,产品的一致性评价进展顺利,未来进口替代空间巨大,在新版医保目录之中也由乙类调整为甲类,有助于该药品销售额的继续提升。公司江东一期项目投产,百灵胶囊产能问题得到解决。
由于分级诊疗逐渐推行,基层市场规模扩大,在营销方面公司通过渠道下沉加强基层市场营销力量,开拓基层市场。我们预计未来公司主导产品仍能维持稳定增长。新版医保目录之中,免疫抑制用药环孢素软胶囊和他克莫司胶囊取消了原先的适应症限制,未来推广空间较大。公司各主要产品均呈现稳步增长态势,业绩的成长性较为确定,目前估值也较为合理(17 年 PE26 倍左右)。
2 华润双鹤
公司 1 季度业绩良好,归母净利润同比增长 28.75%。受益于珂立苏的快速增长,1 季度儿科药收入提升明显。匹伐他汀和缬沙坦氢氯噻嗪进入新版医保目录,这两个低基数产品未来有望继续快速增长。输液业务的毛利率在 1 季度达到43.30%,是近两年来的最好水平,显示公司输液产品结构调整取得了明显的成效。
伴随着新一轮招标的逐渐执行,降压 0 号的提价也将逐步落实,增厚业绩。公司近年来并购活动明显提速,未来外延式发展预期强烈。目前公司的估值处于较低水平(17 年 23 倍左右),但基本面不乏亮点。
3 恩华药业
公司医药工业领域产品包括麻醉类、精神类和神经类药品,主导产品的竞争格局均较为良好,在招标之中能够较好的维护价格体系。近年来麻醉类和精神类收入增速有所下滑,主要是由于上市的新产品如盐酸右美托咪定、丙泊酚、度洛西汀等未能及时通过招标进入医院市场。2015 年新一轮招标开启以来,严肃右美托咪定、丙泊酚等已经在十余个省区中标,此外盐酸右美托咪定注射液、注射用甲磺酸齐拉西酮和氯氮平口腔崩解片等被纳入新版医保目录,纳入医保目录的品种有望在通过招标采购之后逐步放量。
4 现代制药
公司于 2016 年完成了重大资产重组,成为了国药集团旗下的化学药平台。
公司产品线丰富,在产药品 886 个品规,过亿元产品 21 个。整合完成之后,公司内部可以实现研发、销售等资源的共享,形成协同优势。目前公司实现统筹管理,积极有序推进一致性评价,共有 60 个品种正在进行之中,其中部分品种已启动生物利用度一致性评价,未来产品通过一致性评价后能够享受到相应的政策红利,有利于产品实现进口替代。此外,今年以来抗生素中间体的价格也有所回暖,子公司国药威奇达是该领域龙头企业,产品价格的上涨将为业绩带来较大弹性。
5 千红制药
公司主力品种胰激肽原酶(怡开)近年来稳健增长,潜在市场空间在 20 亿元以上。在 2016 年的药品招标之中,为了维护价格体系,公司主动进行了规格转换,影响到了短期的增长,伴随着传统市场销量的恢复和新市场的开拓,在本轮招标完成后,我们认为怡开在未来有望重新进入增长通道。潜力品种复方消化酶近年来保持 50%以上的增速,未来通过加强 OTC 市场销售有望实现持续增长。
此外肝素原料药市场逐步回暖,公司的肝素原料药有望迎来量价齐升。新品种依诺肝素和达肝素钠招标进展顺利,未来将逐步放量。
6 京新药业
公司的制剂产品线拥有瑞舒伐他汀钙、康复新液和地衣芽孢杆菌胶囊三大主力品种。其中瑞舒伐他汀钙的销售额继 2015 年超过了 3 亿元之后,2016 年已经突破了 4 亿元,持续保持高速增长。康复新液和地衣芽孢杆菌胶囊竞争格局良好,市场空间广阔。三大品种将持续支撑公司业绩保持稳健成长。此外公司也积极推进外延式发展,通过并购深圳巨峰进入到医疗器械领域,未来也将增厚公司业绩。
从行业运营情况来看,医药制造业今年 1-4 月开局良好,为近两年来的最好水平,未来的增速虽然受到招标降价、医保控费等因素的制约,难以出现大幅提升,但是由于医药的需求具有一定刚性,医保支出在未来能够稳定在一个较为合理的水平,确保行业增速的下限能够维持在 10%以上。在估值方面,目前行业的估值溢价率已经降至近年来的低位,市盈率虽然距离历史底部仍有一定距离,但也处于近 5 年均值附近,具有一定的安全边际。目前我国每年的药品销售额已经超过了 1 万亿元,市场空间广阔,同时医药行业细分领域众多,即使行业的高速成长期已经过去,投资者仍然可以通过寻找增速较快的领域,挖掘结构性机会。
在个股选择方面,由于绩优白马股在今年前半年涨幅较大,在标的的选择上我们认为应当更加注重个股估值的合理性,重点关注目前估值处于历史均值附近,未来内生性增长潜力巨大,能够受益于行业未来变化趋势的标的。对于有业绩支撑,成长性较好,估值较为合理,前期经历了大幅回调的中小市值个股也应当给予积极关注。
1 华东医药
公司医药工业领域的主导产品为阿卡波糖和百灵胶囊,今年以来增速良好,其中阿卡波糖的增速在 30%左右。阿卡波糖目前竞争格局良好,产品的一致性评价进展顺利,未来进口替代空间巨大,在新版医保目录之中也由乙类调整为甲类,有助于该药品销售额的继续提升。公司江东一期项目投产,百灵胶囊产能问题得到解决。
由于分级诊疗逐渐推行,基层市场规模扩大,在营销方面公司通过渠道下沉加强基层市场营销力量,开拓基层市场。我们预计未来公司主导产品仍能维持稳定增长。新版医保目录之中,免疫抑制用药环孢素软胶囊和他克莫司胶囊取消了原先的适应症限制,未来推广空间较大。公司各主要产品均呈现稳步增长态势,业绩的成长性较为确定,目前估值也较为合理(17 年 PE26 倍左右)。
2 华润双鹤
公司 1 季度业绩良好,归母净利润同比增长 28.75%。受益于珂立苏的快速增长,1 季度儿科药收入提升明显。匹伐他汀和缬沙坦氢氯噻嗪进入新版医保目录,这两个低基数产品未来有望继续快速增长。输液业务的毛利率在 1 季度达到43.30%,是近两年来的最好水平,显示公司输液产品结构调整取得了明显的成效。
伴随着新一轮招标的逐渐执行,降压 0 号的提价也将逐步落实,增厚业绩。公司近年来并购活动明显提速,未来外延式发展预期强烈。目前公司的估值处于较低水平(17 年 23 倍左右),但基本面不乏亮点。
3 恩华药业
公司医药工业领域产品包括麻醉类、精神类和神经类药品,主导产品的竞争格局均较为良好,在招标之中能够较好的维护价格体系。近年来麻醉类和精神类收入增速有所下滑,主要是由于上市的新产品如盐酸右美托咪定、丙泊酚、度洛西汀等未能及时通过招标进入医院市场。2015 年新一轮招标开启以来,严肃右美托咪定、丙泊酚等已经在十余个省区中标,此外盐酸右美托咪定注射液、注射用甲磺酸齐拉西酮和氯氮平口腔崩解片等被纳入新版医保目录,纳入医保目录的品种有望在通过招标采购之后逐步放量。
4 现代制药
公司于 2016 年完成了重大资产重组,成为了国药集团旗下的化学药平台。
公司产品线丰富,在产药品 886 个品规,过亿元产品 21 个。整合完成之后,公司内部可以实现研发、销售等资源的共享,形成协同优势。目前公司实现统筹管理,积极有序推进一致性评价,共有 60 个品种正在进行之中,其中部分品种已启动生物利用度一致性评价,未来产品通过一致性评价后能够享受到相应的政策红利,有利于产品实现进口替代。此外,今年以来抗生素中间体的价格也有所回暖,子公司国药威奇达是该领域龙头企业,产品价格的上涨将为业绩带来较大弹性。
5 千红制药
公司主力品种胰激肽原酶(怡开)近年来稳健增长,潜在市场空间在 20 亿元以上。在 2016 年的药品招标之中,为了维护价格体系,公司主动进行了规格转换,影响到了短期的增长,伴随着传统市场销量的恢复和新市场的开拓,在本轮招标完成后,我们认为怡开在未来有望重新进入增长通道。潜力品种复方消化酶近年来保持 50%以上的增速,未来通过加强 OTC 市场销售有望实现持续增长。
此外肝素原料药市场逐步回暖,公司的肝素原料药有望迎来量价齐升。新品种依诺肝素和达肝素钠招标进展顺利,未来将逐步放量。
6 京新药业
公司的制剂产品线拥有瑞舒伐他汀钙、康复新液和地衣芽孢杆菌胶囊三大主力品种。其中瑞舒伐他汀钙的销售额继 2015 年超过了 3 亿元之后,2016 年已经突破了 4 亿元,持续保持高速增长。康复新液和地衣芽孢杆菌胶囊竞争格局良好,市场空间广阔。三大品种将持续支撑公司业绩保持稳健成长。此外公司也积极推进外延式发展,通过并购深圳巨峰进入到医疗器械领域,未来也将增厚公司业绩。
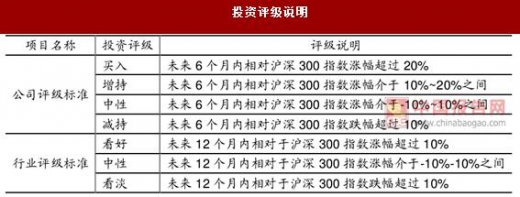
投资评级说明
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。