
咨询热线

400-007-6266

010-86223221

2018年我国健康体检行业竞争格局分析 市场集中度上升

          健康体检是以健康为中心的身体检查。健康体检是用医学手段和方法进行身体检查,这里包括临床各科室的基本检查,包括超声、心电、放射等医疗设备检查,还包括围绕人体的血液、尿便的化验检查。一般医学家认为健康体检是指在身体尚未出现明显疾病时,对身体进行的全面检查。方便了解身体情况,筛查身体疾病。

          在国家政策的鼓励下,国内专业健康体检行业不断发展,行业监管不断完善。2009年9月1日《健康体检管理暂行办法》正式实施后,国内健康体检市场逐渐规范。2017年我国体检市场容量达到1329.1亿元,预计2018年市场规模将突破1500亿元。

          参考观研天下发布《2019年中国健康体检市场分析报告-行业深度调研与发展趋势预测》

2013-2018年我国健康体检市场规模统计

 
数据来源:卫生局

          我国健康体检服务行业的市场参与主体众多,在健康体检市场中形成了公立医疗机构为主,民营专业体验机构为辅的竞争格局。私立专业体检机构与医院附属体检中心及其他医疗机构相比具有良好的竞争优势。
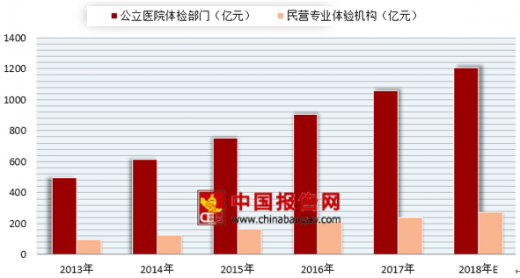
2013-2018年我国健康体检行业各类机构市场规模情况

 
数据来源:卫生局

专业体检机构与公立体检机构对比

类别

私立专业体检机构

公立医院体检

设备技术

对比大医院先进硬件设备条件相对不足,不过近几年设备条件在改善

技术设备力量较强

功能定位

以体检为主要业务,专业化程度高

以临床、科研、教学为主要功能定位,体检业务仅作为其辅助业务

服务

具备先进的健康管理理念及富有成效地检后健康管理服务等

在服务理念、服务质量等方面存在明显劣势

交叉感染风险

避免或减少医院交叉感染风险

公立医院院内交叉感染率始终居高不下,医院是病人密集的场所,医院环境最容易被病原微生物污染,从而为疾病的传播提供外部条件,促进医院感染的发生

运作模式

会通过各种市场化的营销手段,进行健康体检教育,并主动与潜在客户接触,了解客户各方面的健康体检需求,创造各种健康体检产品,满足市场需要

国内公立医院是以为患者提供诊断、治疗为主要服务的非营利性医疗机构

经营模式

业务体系可标准化,便于连锁复制,迅速进行规模性扩张

一般处于单点经营状态,不具备连锁经营的条件。


表格来源:观研天下整理

          专业健康体检市场经过近十年的快速发展,目前国内专业健康体检行业进入了龙头整合阶段,集中度的提升将是未来三年市场的主流趋势。专业体检市场目前占有率较高的龙头企业主要有美年健康、爱康国宾、瑞慈体检和慈铭体检(现已被美年健康收购)。

目前我国民营四大体检机构情况

公司

美年健康

爱康国宾

瑞慈体检

慈铭体检

成立时间

2004

2004

2014

2002

扩张期始于

2011

2007

2014

2009

商业模式

直营

直营

直营+销售代理

直营+加盟

覆盖城市

100多

32

11

17

控股体检中心/家

123

107

22

58

覆盖体检人次/万人次

919

522.4

130.2

251

体检收入/亿元

30.52

23.9

6.51

12.34

人均体检单价/元

332.86

464

466.4

471.67


表格来源:观研天下整理

          几家龙头体检机构成立时间均只有十几年时间,扩张期基本不超过10年。尤其近三年来,美年健康采取“重点城市与全国布局”的发展战略、“自建与并购”相结合的发展模式,迅速实现全国布局、网点快速扩张,成为行业绝对龙头。

          健康体检行业相比其他传统服务行业而言,是一个较新的行业。目前,市场将主要由经营管理完善、信誉口碑较好的几家占据,市场集中度会逐步提升,发展空间广阔。

资料来源:互联网,观研天下XY整理

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


2026年上半年中国狂犬病疫苗行业竞争格局:三条技术路线同台竞技 辽宁成大一家独大

2026年上半年中国狂犬病疫苗行业竞争格局:三条技术路线同台竞技 辽宁成大一家独大

2026年上半年我国人用狂犬疫苗批签发中,冻干Vero细胞狂犬苗所占比重最大,狂犬苗为339批,占比84.1%;液体地鼠肾细胞狂犬苗45批,占比11.2%;冻干二倍体细胞狂犬苗占比4.7%。

2026年10月09日
我国脑机接口行业:2025年专利申请创近五年新高 2026年行业新品与产能双线推进

我国脑机接口行业:2025年专利申请创近五年新高 2026年行业新品与产能双线推进

我国脑机接口创新成果持续涌现,产业加速壮大。近四年我国脑机接口市场规模整体增长,2025年我国脑机接口市场规模为38亿元,同比增长18.8%。

2026年09月29日
我国血压计行业:华东为长期稳定第一大采购市场 欧姆龙市占率稳居首位

我国血压计行业:华东为长期稳定第一大采购市场 欧姆龙市占率稳居首位

2021-2025年,我国血压计采购数量及金额均呈先升后降再升走势。2025年我国血压计采购数量为36079台,同比增长39.3%;采购金额为0.47亿元,同比增长14.6%,创近五年新高。

2026年09月18日
2026年我国隐形眼镜行业动态:新品频出、国产化、自动化及海外布局为企业扩产重点

2026年我国隐形眼镜行业动态:新品频出、国产化、自动化及海外布局为企业扩产重点

2026年我国隐形眼镜行业相关企业新品频出。爱博医疗推进澜柏系列升级款软镜及多焦软镜注册申报,主打国产高端硅水凝胶,拓展彩瞳及日常屈光软镜矩阵。欧普康视聚焦近视防控硬镜国产化,第三代OK镜、巩膜镜进入临床,多焦软镜推进注册,完善全视光产品矩阵。博视医疗自研硅水凝胶软镜预计2026年底量产,南京江宁自建基地目标日产能5-

2026年09月16日
我国注射泵行业高度集中 市场呈“一超多强”格局 迈瑞份额占比过半

我国注射泵行业高度集中 市场呈“一超多强”格局 迈瑞份额占比过半

市场份额来看,我国注射泵市场呈现显著的“一超多强”格局。其中,2026年上半年迈瑞以55.0%市场份额占据半壁江山;麦科田稳居第二,占比14.9%;威利方舟、思路高、圣诺、科力,均处于5%及以下水平。

2026年09月08日
我国化学药品制剂行业:高端化、规模化与全球化成为企业布局重要方向

我国化学药品制剂行业:高端化、规模化与全球化成为企业布局重要方向

2026年我国化学药品制剂行业重点企业新产品获批呈现仿制药差异化、创新药靶向化、改良药高端化三大特点。仿制药领域,企业聚焦高壁垒与管线协同。恒瑞医药推出国内首个自研URAT1抑制剂瑞鸣®,用于痛风治疗;东诚药业抗凝制剂注射用甲磺酸萘莫司他获上市受理,完善抗凝管线;艾迪药业达芦那韦片(首仿)获批,实现抗HIV三大靶点全覆

2026年09月02日
我国生物医药行业:头部企业创新研发提速 行业马太效应凸显

我国生物医药行业:头部企业创新研发提速 行业马太效应凸显

我国生物医药主要上市企业有北京天坛生物制品股份有限公司、北京万泰生物药业股份有限公司、康希诺生物股份公司、安徽安科生物工程(集团)股份有限公司、华兰生物疫苗股份有限公司、通化东宝药业股份有限公司、中源协和细胞基因工程股份有限公司、甘李药业股份有限公司等;

2026年08月27日
中国中药行业:企业竞争正向产业链上游延伸 中药创新药与经典名方接连获批

中国中药行业:企业竞争正向产业链上游延伸 中药创新药与经典名方接连获批

2026年,我国中药行业掀起新一轮产能升级与源头布局热潮。企业竞争正向产业链上游延伸,如中原药谷投资1.35亿元建设良种繁育基地,强化丹参、柴胡等道地药材种源供给;生产端则加速智能化转型,新疆银朵兰药业总投资20亿元的民族药产业园与葫芦娃药业儿童药智能制造基地均在2026年5月全面投产,云南白药斥资3.6亿元打造经皮给

2026年08月25日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部

