
电力联接产品是指是连接和组合电力系统中的各类装置,起到传递机械负荷、电气负荷及某种防护作用的各类产品。
行业产品是属于电子元器件行业中的电气连接产品制造业。电子元器件行业是国民经济中以研究、开发和生产电子产品基础元件、器件为主要内容的行业。电子元器件行业与现代科学技术密切相关,发展空间广阔,是当前国家重点鼓励支持发展的行业。
近年来,随着国内工业化、信息化、城镇化同步推进和内需潜力不断释放,国内制造业获得了广阔的发展空间,实现了量与质的双重发展。中国在制造业规模已跃居世界第一位的同时,通过持续的技术创新大大提高了制造业的综合竞争力,不但在一批重大技术装备取得了突破,更在一些新兴产业中获得了较大的影响力。随着中国经济转型和结构调整加速,制造业正在迎来新的发展关键点。新的装备需求、新的消费需求、新的民生需求、新的国家安全需求,都要求制造业迅速提升技术水平和制造能力。不断激发制造业发展活力和创造力、促进制造业转型升级已成为国家的重要战略。面向国内制造业的转型升级,中国电力联接产品将在规模和深度上持续快速发展。
一、市场规模近年来,随着《中国制造2025》、《中华人民共和国国民经济和社会发展第十三个五年规划纲要(2016-2020 年)》等政策文件的公布,提高制造业创新能力和基础能力为重点,推进信息技术与制造技术深度融合,促进制造业朝高端、智能、绿色、服务方向发展,成为制造业发展的重点。连接器作为整机电路系统电气连接必需的核心基础元件,随着下游产业发展精尖化,发展高端连接器将是连接器行业的发展重点。未来五年,汽车、通信、计算机及消费电子、工业和国防军工这五大连接器下游行业每年市场空间合计为2015亿元。具体如下:
| 2018-2023年电力联接产品行业市场空间预测(亿元) |
||
| 下游行业 |
连接器类型 |
十三五期间每年市场空间(亿元) |
| 汽车 |
传统汽车连接器 |
613 |
| 新能源汽车连接器 |
65 |
|
| 通信 |
射频同轴连接器 |
114 |
| 光纤连接器 |
101 |
|
| 计算机及消费电子 |
Type-C连接器 |
687 |
| FPC连接器 |
325 |
|
| 工业 |
轨道交通连接器 |
20 |
| 国防军工 |
军用连接器 |
90 |
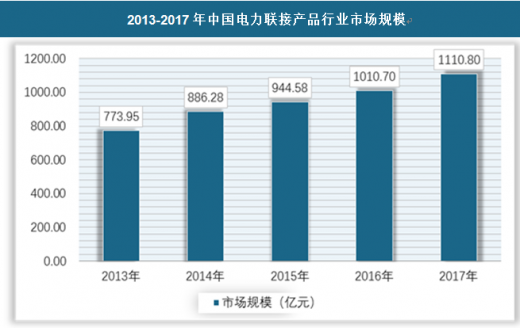
我国电力联接产品行业市场规模近年来保持稳定增长,截止2017年我国电力联接产品行业市场规模为1110.8亿元。
2013-2017年中国电力联接产品行业市场规模
二、市场竞争格局
本土连接器企业快速发展,细分领域龙头初现。目前,在多个应用领域中,已涌现出一些技术水平高、自主研发能力强、资金规模雄厚、拥有自主品牌的本土企业。目前,国内连接器行业各细分领域已逐渐显现出市场占有率较高龙头企业,比如汽车电子领域的中航光电、得润电子和永贵电器,通信设备领域的中航光电、电连技术和永贵电器,电脑设备领域的立讯精密和电连技术,国防军工领域的航天电器和中航光电,交通运输领域的永贵电器,以及消费电子领域的立讯精密和得润电子,都在各子领域有多年的积累和较大的优势,未来有望优先受益于行业发展。
我国国内电力联接产品行业可分为三个梯队,第一梯队为国际三巨头企业,其市场份额占比约为30%,第二梯队为国内较大企业,市场份额为17%,第三梯队为其他中小型企业,市场份额为53%。国内电力联接产品行业竞争格局与市场份额
| 国内电力联接产品行业竞争格局与市场份额 |
||
| 竞争格局 |
企业 |
市场份额 |
| 第一梯队 |
菲尼克斯 |
30% |
| 魏德米勒 |
||
| 威琅电气 |
||
| 第二梯队 |
立讯精密 |
17% |
| 中航光电 |
||
| 得润电子 |
||
| 第三梯队 |
其他企业 |
53% |
近年来我国电力联接产品行业销售集中度不断上升,CR3从2015年的11.41%上升至2017年的16.98%,CR5从2015年的12.89%上升至2017年的18.77%。具体如下:
2015-2017年国内电力联接产品行业销售集中度变化
| 2015-2017年国内电力联接产品行业销售集中度变化 |
||
| 年份 |
CR3(%) |
CR5(%) |
| 2015年 |
11.41% |
12.89% |
| 2016年 |
14.42% |
16.14% |
| 2017年 |
16.98% |
18.77% |
电力联接产品行业属于制造业,固定资产较多,因此行业集中度较低,但近年来随着国内行业集中度的不断上升,资产集中度也有所提升,截止2017年我国电力联接产品行业资产集中度为CR3为7.54%,CR5为8.06%。具体如下:
2015-2017年国内电力联接产品行业资产集中度变化
| 2015-2017年国内电力联接产品行业资产集中度变化 |
||
| 年份 |
CR3(%) |
CR5(%) |
| 2015年 |
6.59% |
7.01% |
| 2016年 |
7.12% |
7.36% |
| 2017年 |
7.54% |
8.06% |

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







