一、供应方的议价能力
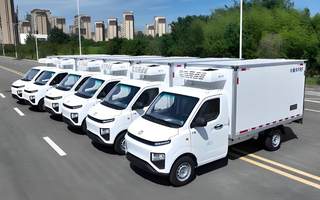
原材料以及设备的提供方。目前国内冷库普遍使用氨制冷,氨虽然节能效果明显,价格低廉,但氨与空气混合到一定比例时,遇到明火可以引起爆炸,因此一些地方政府因噎废食,随意限制冷库用氨,导致冷库被迫改用成本高、运营耗能多的氟利昂和盐水制冷剂,增加了冷链物流的成本。冷库和冷藏车是冷链最基本的设备,当前冷链“产地一公里”水平比较薄弱,田间地头冷库、预冷间等有很大的需求空间。冷藏车也是整体体量较小,据相关数据显示,截至2019年底,我国冷藏车保有量21.47万台,这个数量与发达国家相比差距较大。而且由于制冷剂、冷藏车以及冷库技术要求高、投资规模大,所以冷链物流的供应商具有较强的话语权,议价能力强。

二、购买者的议价能力
目前,生鲜农产品生产和流通企业、生鲜电商平台以及医药制造和流通类企业等都是我国第三方冷链物流行业需求方。这类企业对第三方冷链物流行业需求量较大,尤其是生鲜农产品和医药货物本身的特殊性,对储运温度以及时效性等要求极高,所以第三方冷链物流行业相关企业要提供高质量的冷链物服务,同时加上行业高成本,从而使得议价能力较弱。
三、新进入者的威胁
冷链物流所输送的货物包括疫苗、血液制品等医药类产品和肉制品、水产品、乳制品、果蔬类、禽蛋类等生鲜农产品,每个产品类型都涉及到较为专业的技术和严谨的学科知识,比如疫苗等医药类产品在流通过程中需要严格的冷链储运条件,否则会导致变质失效,这类疫苗会增大无效免疫的风险,严重的甚至可能导致接种者死亡。因此,第三方冷链物流行业技术与专业性壁垒较高,其作为潜在的进入者,对现有第三方冷链物流企业的威胁相对较小。
| 生鲜类型 |
举例 |
储存温度 |
储存湿度 |
中长途运输(直达) |
短途配送(不超过5h路程) |
展售柜温度 |
| 水果类 |
香蕉 |
12℃-15℃ |
80%-90% |
12℃-15℃ |
5℃-12℃ |
12℃-15℃ |
| 草莓、葡萄、樱桃等 |
0℃-3℃ |
90%-95% |
0℃-3℃ |
5℃-12℃ |
0℃-3℃ |
|
| 蔬菜类 |
菠菜、芥蓝等 |
0℃-2℃ |
95%以上 |
0℃-2℃ |
5℃-12℃ |
0℃-2℃ |
| 大蒜(颗蒜) |
0℃-5℃ |
65%-70% |
0℃-5℃ |
5℃-12℃ |
0℃-5℃ |
|
| 肉蛋制品 |
冷冻肉类、冷冻加工肉、冷冻蛋品 |
-18C以下 |
/ |
-18℃以下 |
-12℃以下 |
-12℃以下 |
| 冷藏肉类-新鲜肉类、冷藏加工肉、冷藏蛋品 |
4℃以下 |
/ |
4℃以下 |
4℃以下 |
4℃以下 |
|
| 水产品 |
冷冻水产品、冷冻加工水产品 |
-18℃以下 |
/ |
-18℃以下 |
-12℃以下 |
-12℃以下 |
| 冷藏水产品、冷藏加工水产品、冷藏加工腌制品 |
4℃以下 |
/ |
4℃以下 |
4℃以下 |
4℃以下 |
|
| 超低温冷冻水产品 |
-40℃以下 |
/ |
-40℃以下(搬运船) |
-30℃以下 |
-30℃以下 |
|
| 其他类产品 |
冷冻调理食品、奶油 |
-18℃以下 |
/ |
-18℃以下 |
-12℃以下 |
-12℃以下 |
| 冷藏调理食品、液态奶类、冷藏烘培食品 |
5℃以下 |
/ |
5℃以下 |
5℃以下 |
5℃以下 |
|
| 巧克力 |
15℃-20℃ |
/ |
15℃-20℃ |
15℃-20℃ |
15℃-20℃ |
|
| 奶油 |
-18℃以下 |
/ |
-18℃以下 |
-12℃以下 |
-12℃以下 |
|
| 冰淇淋 |
-25℃ |
/ |
-25℃以下 |
-23℃以下 |
-18℃以下 |
四、替代品的威胁
根据购买者议价能力可知,目前我国第三方冷链物流行业需求方主要包括生鲜农产品流通企业及生鲜电商平台和医药企业等。其中,部分企业通过自建冷链物流体系完成了对冷链物流的需求,比如京东自建的物流配送体系就包括了冷链物流领域,九州通医药集团自建的物流体系完成了对药品的冷链流通运输需求。但是由于冷链物流行业资金壁垒较高,这类自营冷链相关企业难以形成规模效应,并且不利于资源节约。所以综合来说,企业如果能有合适的第三方冷链物流满足自身对冷链物流服务的需求,可以选择将冷链外包的形势。
五、同业竞争者的竞争程度
目前,我国第三方冷链物流行业运营模式主要有顺丰冷运模式、京东商城模式、河南鲜易供应商模式、九曳供应商模式四种。不过,目前第三方冷链物流行业竞争激烈,这类竞争者需要提高自身的核心竞争力来促进市场地位的稳固与提高。
| 运营模式 |
特点 |
服务水平及网络覆盖 |
| 顺丰冷运模式 |
属于快递企业开拓冷链市场 |
通过整合顺丰线上、线下资源,提供包括干线运输、仓储、配送、销售、供应链金融为一体的一站式解决方案 |
| 京东商城模式 |
属于电商企业开拓冷链市场 |
依托京东平台,进行垂直布局 |
| 河南鲜易供应商模式 |
传统肉制品制造商O2O和生鲜供应链服务商联合开拓冷链市场 |
为零售、餐饮、终端消费者提供运输、仓储服务,定位于生鲜电商供应链解决方案运营商 |
| 九曳供应商模式 |
独立第三方冷链物流 |
具备提供加工、包装、冷链宅配等“一站式”服务能力,覆盖一、二线城市 |
相关行业分析报告参考《2021年中国第三方冷链物流市场分析报告-市场供需现状与发展动向研究》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。