参考中国报告网发布《2017-2022年中国新能源客车市场产销调研及十三五竞争战略分析报告》
新能源公交渗透率仍有提升空间,促进新能源客车稳定增长。受新能源汽车补贴滑坡政策调整,2016 年四季度市场喷井透支了今年年初的量,且年初是采购淡季等因素的影响,今年一季度纯电动客车累计仅销售了 623 辆,与去年同期相比下降 53%,短期来看,2017年 1 季度新能源客车的销量已见底,预计全年销量稳中有降。长期来看,目前新能源客车需求主要来自公交公司,2016 年新能源客车中公交占比约 80%。现有政策要求公交更换新能源车的占比很高(一线城市达 70%),而且从 2015 年开始,将对公交车的燃油补贴变为电动车运营补贴,但是拿到运营补贴的前提是完成当年新能源公交的更新指标。据统计,2016年全国新能源公交保有量共 14.4 万辆,渗透率约 30%,其中东北、西北、西南等地区渗透率仍低于 20%,未来随着新能源客车性能的不断提高,新能源公交渗透率仍有一定提升空间。

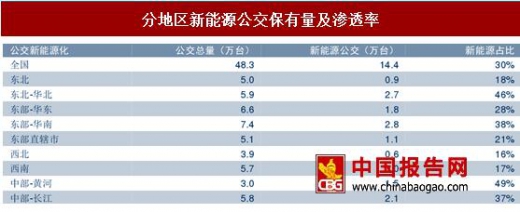


新能源公交渗透率仍有提升空间,促进新能源客车稳定增长。受新能源汽车补贴滑坡政策调整,2016 年四季度市场喷井透支了今年年初的量,且年初是采购淡季等因素的影响,今年一季度纯电动客车累计仅销售了 623 辆,与去年同期相比下降 53%,短期来看,2017年 1 季度新能源客车的销量已见底,预计全年销量稳中有降。长期来看,目前新能源客车需求主要来自公交公司,2016 年新能源客车中公交占比约 80%。现有政策要求公交更换新能源车的占比很高(一线城市达 70%),而且从 2015 年开始,将对公交车的燃油补贴变为电动车运营补贴,但是拿到运营补贴的前提是完成当年新能源公交的更新指标。据统计,2016年全国新能源公交保有量共 14.4 万辆,渗透率约 30%,其中东北、西北、西南等地区渗透率仍低于 20%,未来随着新能源客车性能的不断提高,新能源公交渗透率仍有一定提升空间。
新能源客车历年销售结构占比

资料来源:乘联会,中国报告网数据中心整理
分地区新能源公交保有量及渗透率
资料来源:乘联会,中国报告网数据中心整理
政策收紧,新能源客车市场向龙头集中。2016 年 12 月 31 日,多部委联合发布《关于调整新能源汽车推广应用财政补贴的通知》,客车补贴方式调整较大,新的补贴政策不仅大幅降低了补贴金额,而且提高了技术要求,非个人车辆需要运行 3 万公里才能获得补贴,对资金垫资提出更高的要求。此外,国家对新能源汽车的管控更加严格。2017 年 5 月 17 日,工信部对“2016 年度新能源汽车推广应用补助资金初步审核情况”进行了公示,仅 8.5 万辆通过审核,车企资金压力明显。政策收紧有助于淘汰行业内低端竞争者,技术储备充足、资金实力雄厚的新能源客车龙头有望率先受益,市场份额进一步提升。从 2017 年 1-5 月新能源客车销量来看,前十家企业市场份额达 92%,远大于 2016 年的 76%。2016 年新能源客车市场格局(万辆)

资料来源:中汽协,中国报告网数据中心整理
2017 年 1-5 月新能源客车市场格局(辆)

资料来源:中国客车网,中国报告网数据中心整理
资料来源:中国报告网整理,转载请注明出处(XZJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。