我们认为,依据混合所有制改革实施标准,不排除中船集团选择民船业务开展混改试点的可能性;具体而言,中船集团是否会引入非国有资本参与民船产业改革,主要取决于以下三方面的考量因素:
第一,从行业角度来看,国家倡导有效探索主业处于重要行业和关键领域的商业类国有企业实行混合所有制改革。集团处于军工行业,其主业——船舶业务是国家所倡导的重要行业和关键领域,符合国家行业要求标准。同时,国家规定,国防军工作为特殊产业,对于从事战略武器装备科研生产、关系国家战略安全和涉及国家核心机密的核心军工能力领域,必须实行国有独资或绝对控股;其他军工领域,可以分类逐步实行混合所有制改革。
集团主业为民船业务,民船业务属于全球竞争业务类型,该主业不属于国家核心军工能力领域,不涉及国家核心机密、不妨碍国家安全战略安全,符合混改业务领域标准。
参考观研天下发布《2017-2022年中国民用船舶行业发展态势及投资策略研究报告》
第二,从业务角度来看,国家支持分类推进国有企业投资项目引入非国有资本工作,对主业处于关系国家安全、国民经济命脉的重要行业和关键领域、主要承担重大专项任务的商业类国有企业投资项目,属于特殊业务和竞争性业务的实行业务板块有效分离,其中竞争性环节逐步加大对非国有资本开放力度。集团船舶业务涵盖民船与军船两大块,而民船业务为竞争性业务,完全符合国家规定的业务板块有效分离、加大非国有资本开放力度的条件。
第三,从营运能力角度来看,本次混合所有制企业改革的出发点与落脚点在于,解决企业治理机制与监管体制缺乏、经营机制与运行效率有待提高的问题。国际船市低位震荡、全球造船产能严重过剩、国际航运市场供需失衡矛盾持续突出。无论从新接订单量、新船造价或造船完工量来看,全球各项主要船舶行业量价指标均持续下滑。而作为世界造船大国,受国内经济增速放缓、经济结构面临深度调整以及下游行业持续低迷影响,我国船舶工业也普遍面临接单难、交船难、盈利难、融资难等问题。目前,受制于全球船舶行情的低景气度,集团盈利、营运能力较弱,面临发展瓶颈,倒逼集团通过改革注入企业发展活力和动力。
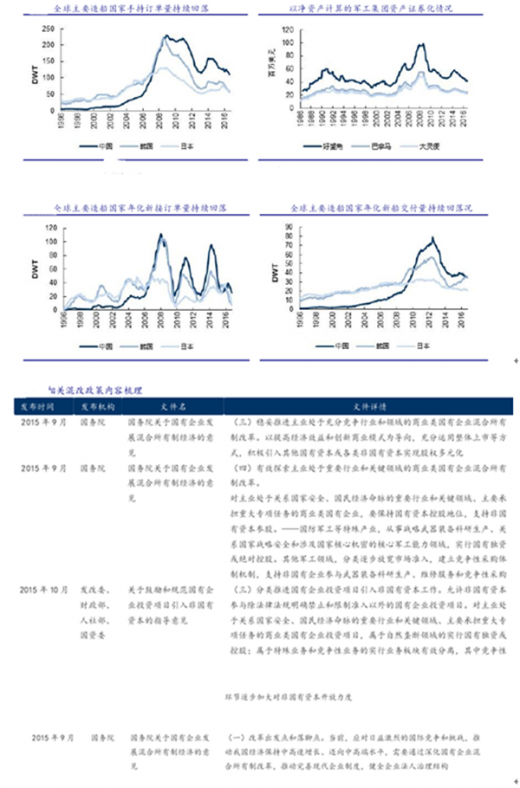
第一,从行业角度来看,国家倡导有效探索主业处于重要行业和关键领域的商业类国有企业实行混合所有制改革。集团处于军工行业,其主业——船舶业务是国家所倡导的重要行业和关键领域,符合国家行业要求标准。同时,国家规定,国防军工作为特殊产业,对于从事战略武器装备科研生产、关系国家战略安全和涉及国家核心机密的核心军工能力领域,必须实行国有独资或绝对控股;其他军工领域,可以分类逐步实行混合所有制改革。
集团主业为民船业务,民船业务属于全球竞争业务类型,该主业不属于国家核心军工能力领域,不涉及国家核心机密、不妨碍国家安全战略安全,符合混改业务领域标准。
参考观研天下发布《2017-2022年中国民用船舶行业发展态势及投资策略研究报告》
第二,从业务角度来看,国家支持分类推进国有企业投资项目引入非国有资本工作,对主业处于关系国家安全、国民经济命脉的重要行业和关键领域、主要承担重大专项任务的商业类国有企业投资项目,属于特殊业务和竞争性业务的实行业务板块有效分离,其中竞争性环节逐步加大对非国有资本开放力度。集团船舶业务涵盖民船与军船两大块,而民船业务为竞争性业务,完全符合国家规定的业务板块有效分离、加大非国有资本开放力度的条件。
第三,从营运能力角度来看,本次混合所有制企业改革的出发点与落脚点在于,解决企业治理机制与监管体制缺乏、经营机制与运行效率有待提高的问题。国际船市低位震荡、全球造船产能严重过剩、国际航运市场供需失衡矛盾持续突出。无论从新接订单量、新船造价或造船完工量来看,全球各项主要船舶行业量价指标均持续下滑。而作为世界造船大国,受国内经济增速放缓、经济结构面临深度调整以及下游行业持续低迷影响,我国船舶工业也普遍面临接单难、交船难、盈利难、融资难等问题。目前,受制于全球船舶行情的低景气度,集团盈利、营运能力较弱,面临发展瓶颈,倒逼集团通过改革注入企业发展活力和动力。
资料来源:公开资料,观研天下整理,转载请注明出处(ww)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。