中国船舶重工集团公司成立于 1999 年 7 月,是由原中国船舶工业总公司部分企事业单位重组成立的特大型国有企业,是国家授权投资的机构和资产经营主体,主要从事海军装备、民用船舶及配套、非船舶装备的研发生产,是中国船舶行业唯一一家世界 500 强企业,拥有48个工业企业、30 个科研院所,员工 16 万人。
中船重工是中国最大的造修船集团之一,全资及其控股上市公司——中国重工(601989)旗下拥有国内外著名的大连船舶重工集团有限公司、渤海船舶重工有限责任公司、武昌船舶重工集团有限公司、山海关船舶重工有限责任公司、青岛北海船舶重工有限责任公司、天津新港船舶重工有限责任公司、大连船用柴油机有限公司和中国舰船研究院、中国船舶科学研究中心等造修船厂、船用设备厂和科研院所,以及中国船舶重工国际贸易有限公司、中船重工船舶设计研究中心有限公司、中船重工财务有限责任公司、中船重工科技投资发展有限公司和中船重工物资贸易集团有限公司等一批专业公司。
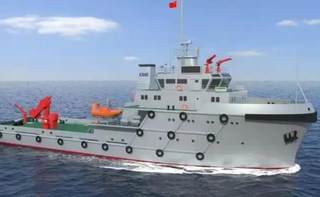
中船重工拥有我国目前最大的造修船基地,集中了我国舰船研究、设计的主要力量,有 13名院士,4 万多名科研设计人员,6 个国家级研发中心,9 个国家级重点实验室,12 个国家级企业技术中心,150 多个大型实验室,具有较强的自主创新和产品开发能力,年造船能力1,500 万吨,能够按照世界知名船级社的规范和各种国际公约,设计、建造和坞修各种油船、化学品船、散货船、集装箱船、滚装船、LPG 船、LNG 船、工程船舶及海洋工程装备等,并出口到世界五大洲 60 多个国家和地区。
2014 年集团资产总额 4127.3 亿元,营业收入 2016.8 亿元,利润总额 103.6 亿元,而上市公司利润只有 34.76 亿元,集团利润有接近 70%来自上市公司以外的资产,其中科研院所可能占了很大的比例。
参考观研天下发布《2017-2022年中国船舶制造行业竞争现状及发展策略研究报告》
经过这些年的不断发展,集团下属多数科研院所产研一体取得不俗成绩,因此研究所资产整体收入已经具有相当规模,业务技术含量高,盈利能力强,堪称优质资产。随着事业单位改制进程的稳步推进,集团下属科研院所有望于未来 3 年逐步完成改制,并依据具体进程随后可能分批注入上市公司。
2016 年 7 月 7 日公告,中船重工旗下控股子公司风帆股份发布资产重组公告,公司已与中船重工、中国船舶重工股份有限公司分别以其各自持有的动力相关资产(股权)完成公司重组时间。
重组方案包括:融资 134 亿元收购船舶相关资产
1、公司公告向中船重工集团、七〇三所、七〇四所、七一一所、七一二所、七一九所、中国重工、中船投资、风帆集团发行股份,购买其持有的广瀚动力 100%股权、上海推进 100%股权、齐耀重工 100%股权、齐耀动力 15%股权、长海电推 100%股权、长海新能源 30%股权、海王核能 100%股权、特种设备 28.47%股权、武汉船机 90%股权、齐耀控股 100%股权、宜昌船柴 100%股权、河柴重工 100%股权、风帆回收 100%股权、风帆机电 100%股权、风帆铸造 100%股权。发行预估值为 134.8 亿元,约 7.5 亿股。
2、向中船重工集团支付现金 4.71 亿元购买其持有的火炬能源 100%股权。
3、本次配套融资的金额不超过公司本次发行股份购买的标的资产交易价格的 100%,即不超过人民币 134.8 亿元。按照基准日前 20 个交易日公司股票交易均价的 90%人民币 25.90 元/股的发行底价进行测算,本次配套融资发行股份的数量不超 5.206 亿股。
此次重组前,风帆公司的主营业务为为军民用汽车启动铅酸蓄电池业务,通过此次重组,公司将注入较大规模且具有行业竞争优势的动力业务相关资产,公司将成为国内技术全面的动力业务龙头企业,业务范围涵盖燃气动力、蒸汽动力、化学动力、全电动力、民用核动力、柴油机动力、热气机动力等七大动力业务。本次交易有助于上市公司实施转型升级,增强核心竞争力并提升盈利能力和发展空间。
资料来源:公开资料,观研天下整理,转载请注明出处(ww)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。