咨询热线

400-007-6266

010-86223221

2018年国内外新能源车热管理行业竞争态势及市场格局分析(图)

          各车型热管理方案差异巨大,摸索阶段国内外供应商同等机会。现阶段,新能源车的热管理还是一个百家争鸣百花齐放的状态,各个车厂各个系统供应商对于热管理到底要怎样做还没有一个明显占优的方案。虽然液冷是主流的热管理方案,但是冷媒就有R134a、水乙二醇和油之分,是否独立回路,是否并联空调回路,是否涵括电驱动部件,主动还是被动,各个方案差异巨大。在这种技术路线探索的阶段,国内外热管理供应商同等起步竞争。

图表:各车型热管理方案差异巨大
 

图表来源:公开资料整理

          传统热管理供应商优势不在,国内外同一起跑线竞争。传统热管理供应商的系统优势不再那么的明显,零部件级别新生的诸多部件并不在传统汽车行业内,这对于国内的热管理供应商来说不失为一个好机会,可以与老牌供应商处在同一起跑线上,并且坐拥中国这个巨大的市场优势,在新能源车的浪潮下,热管理这个子行业也面临供应链重构的局面。

          国外传统热管理供应商系统配套能力强,有一定的技术优势。这些供应商,依靠在传统市场的优势,沿承严谨扎实的技术开发,很早就进入了电动车热管理的市场,技术水平在一些方面有一定的领先,从零部件到系统,能够提供整车热管理的解决方案;如电装、汉拿、法雷奥、马勒、捷温、三电、康奈可、Eberspcher等。国际热管理市场由电装、汉拿、法雷奥、与马勒四家主导,2016年合计占据55%全球市场。

图表:国际热管理市场由四大巨头占据
 

图表来源:公开资料整理

          参考观研天下发布《2018年中国新能源车市场分析报告-行业深度调研与发展前景预测》

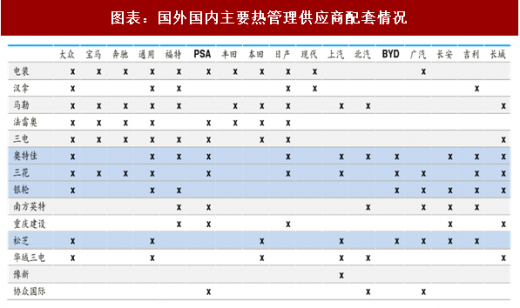
          国内的热管理供应商利用本土化优势抢占新兴市场。随着这波汽车电气化的浪潮,依靠我国对于新能源汽车的政策红利、财政补贴以及整个产业联动,利用本土优势及传统业务支持,迅速抢占热管理的市场。而谁能从前期的获利中继续投入研发,深入理解新能源车热管理系统,绑定整车厂开发更精细的管控系统,继而开发模块化的产品,谁就能在中后期的竞争中掌握主动权,从而领导市场。

图表:国外国内主要热管理供应商配套情况
 

图表来源:公开资料整理

资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
我国轻型客车行业:CR10市场份额占比超95% 长安汽车、江铃汽车、上汽大通销量领先

我国轻型客车行业:CR10市场份额占比超95% 长安汽车、江铃汽车、上汽大通销量领先

从销量来看,2021年到2025年我国轻型客车销量为先降后增趋势,到2025年我国轻型客车销量为44.81万辆,同比增长11.4%;2026年1-9月我国轻型客车销量为35.08万辆,同比增长8.1%。

2026年10月30日
我国皮卡行业:市场集中度较高 CR10占比接近95% 长城汽车销量领先

我国皮卡行业:市场集中度较高 CR10占比接近95% 长城汽车销量领先

从各种类销量来看,2026年1-9月我国皮卡销量最高的为柴油皮卡,销量为28.7万辆,占比为55.0%;其次为汽油皮卡,销量为16.1万辆,占比为30.8%。

2026年10月28日
我国换电重卡行业CR3占比超50% 远程新能源商用销量领跑 宁德时代换电站数量领先

我国换电重卡行业CR3占比超50% 远程新能源商用销量领跑 宁德时代换电站数量领先

2026年1-8月我国换电重卡销量企业中,远程新能源商用车、徐工汽车、一汽解放、福田汽车换电重卡销量排名前四,分别为8717辆、7912辆、6873辆、6556辆,分别占比19.5%、17.7%、15.5%、14.8%。

2026年10月21日
我国中卡市场呈寡头垄断格局  CR10占比超过95% 一汽解放销量最高

我国中卡市场呈寡头垄断格局 CR10占比超过95% 一汽解放销量最高

市场集中度来看,2026年H1我国中卡行业CR3、CR5、CR10市场份额占比分别为60.18%、82.82%、98.91%。整体来看,我国中卡市场集中度较高。

2026年09月22日
我国新能源轻卡行业:CR10市场份额占比接近80% 远程新能源商用车销量最高

我国新能源轻卡行业:CR10市场份额占比接近80% 远程新能源商用车销量最高

具体来看,2025年我国新能源轻卡市场份额占比最高的为远程新能源商用车,占比为19.63%;其次为福田汽车,市场份额占比为16.73%;第三为江淮汽车,市场份额占比为7.71%。

2026年09月09日
我国重卡行业:CR10市场份额占比超95% 中国重汽以年销量超30万辆领先

我国重卡行业:CR10市场份额占比超95% 中国重汽以年销量超30万辆领先

从重卡销量来看,2021年到2025年我国重卡销量为上下波动趋势,到2025年我国重卡销量为114.49万辆,同比累计增长27%。

2026年09月08日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部