中国报告网相关市场调研报告参考《2017-2022年中国新能源汽车行业市场发展现状及十三五发展策略分析报告》

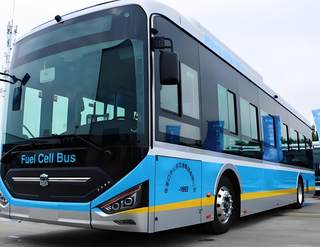
东旭光电刊发重组公告,公告称公司将通过发行股份及支付30亿元现金方式,购买上海辉懋企业管理有限公司(下称上海辉懋)持有的上海申龙客车有限公司(下称申龙客车)100%股权。
同时,上海辉懋对申龙客车未来的净利润水平及盈利补偿方案也做出承诺:2017年、2018年和2019年,申龙客车净利润分别不低于3亿元、4亿元和5.5亿元,三年合计将为东旭光电贡献12.5亿元的利润。
至此,东旭光电“石墨烯材料-石墨烯包覆磷酸铁锂正极材料-石墨烯基锂离子电池-新能源汽车”的产业链闭环路径形成。
大有来头的“申龙客车”
东旭光电副总经理王忠辉作为此次新能源汽车收购项目的重要推动者,全程参与了申龙客车项目的前期尽调、商务谈判直至收购协议签署等工作,他告诉记者,公司最终选择与申龙联姻,看中的是对方成熟的技术和产业管理团队,优秀的产品开发设计能力,健全有效的新能源汽车制造体系,十余年在新能源客车领域的产业积淀,良好的市场渠道和品牌资源,以及卓越的海外市场拓展能力。
公开资料显示,申龙客车成立于2005年9月份,是国内重量级客车生产企业,连续10年成为全国两会通勤和服务保障用车,是上海唯一、国内为数不多的大型综合性客车制造企业。
上海申龙客车从事客车的设计、研发、生产和销售,主要产品为新能源客车和传统客车,终端用户主要为各地公交公司、客运公司和旅游公司等。申龙客车十年累计销售客车3万多辆。
2016年,申龙客车在全国大客车销售排名中位列行业前十强,国内产品的销售已覆盖除西藏、青海之外的国内所有省份及城市。受益于新能源汽车产业的高速发展,2015年、2016年申龙客车营业收入分别为15.8亿元和21.4亿元,净利润分别为0.18亿元和1.88亿元,收入规模和盈利水平增长居同业领先水平。
值得一提的是,截至目前,申龙客车已批量进入韩国、东南亚、中东、南美和非洲以及发达国家市场,占据了泰国进口中国客车80%-90%采购量。截止目前,在同期的中国客车出口量和出口额排名中位列第五,仅次于宇通客车、厦门金龙等明星企业。
“东旭光电看准的是新能源汽车蓝海市场,而申龙是最好的选择。”李泉年向记者表示,未来三年,东旭将成立新能源汽车产业板块,将借助这一产业快速完成与石墨烯基锂离子电池的结合,解决新能源汽车的快速充电问题,同时实现石墨烯产业化的进一步发展。“这是利国利民的大事”他说。
大局筹划
对东旭光电而言,进军新能源汽车产业是基于国家战略与公司发展现状作出的深谋远虑之举。
东旭这一长远谋划从公司董事长李兆廷两会期间提交的议案中可见端倪。今年两会期间,记者在人民大会堂见到了以全国人大代表身份参会的东旭光电董事长李兆廷,他不断强调:“东旭光电未来的发展战略一定要与国家战略紧密相连。” 他在名为《将新能源汽车产业打造成中国制造“新名片”》的议案中提出,中国民族企业应致力于通过发展新能源汽车特别是新能源客车和专用车产业实现弯道超车,后来居上,在汽车产业占据全球领先地位。这从侧面印证了东旭在新能源汽车产业战略布局的想法。
自“十二五”以来,新能源汽车产业一直是国家政策引导的持续发力点。2014年5月,国家主席习近平在考察上汽集团时曾强调,发展新能源汽车是我国从汽车大国迈向汽车强国的必由之路。近两年来,有关新能源汽车的产业政策更是密集出台,显示出国家已将新能源汽车产业发展作为我国整个汽车工业发展的重中之重。
从市场逻辑看,东旭光电进军新能源汽车是环环相扣的顺势而为。作为此次新能源汽车收购项目的主负责人,李泉年告诉记者,“东旭光电和申龙客车有很强的互补性和协同性。这种协同性体现在资本与产业的协同、资源与市场的协同、技术与产业链的协同三个方面。未来随着双方资源的整合和嫁接,作为东旭旗下的申龙客车将进一步焕发出勃勃生机。”
资料来源:公开资料,中国报告网整理,转载请注明出处(YS)。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。