参考中国报告网发布《2017-2022年中国电动汽车市场发展现状及运行态势预测报告》
市场策略:电动转型势在必行,挖掘原有客户基础
电动领域风光不再,传统巨头转型势在必行。通用、大众、宝马和奔驰等巨头们在传统汽车领域一直占据着主导地位,在中国中高端市场中仅奥迪、宝马和奔驰 3 家巨头销量占 70%左右。而在电动汽车领域,传统豪强的市场地位已经不再稳固,2016 年比亚迪、特斯拉占据电动汽车销量排行榜冠亚军,尤其是特斯拉,Model 3 爆款将大概率帮助特斯拉拿下 2017 年-2018 年的销量冠军,届时可能把 ABB 巨头们远远甩在身后。全球电动趋势不可逆转,面临特斯拉如此强敌,ABB 们若不加速转型,可能复制“诺基亚碰上苹果公司”的遭遇。
传统豪门车企已纷纷推出自己的电动计划,大众、宝马、戴姆勒、通用等巨头纷纷提出推出自己的电动化发展路径。
推出大量新款车型和电动汽车销量占比(2025 年 20%~25%上下)目标的宏伟战略,标志着传统汽车豪门电动转型策略的坚定推进。

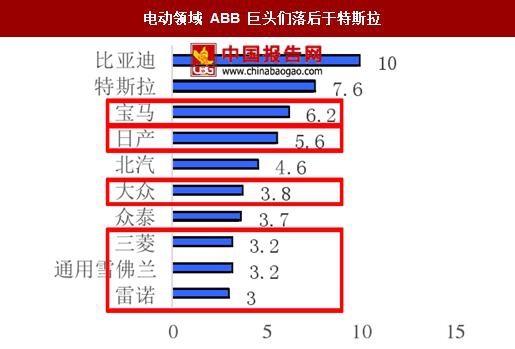
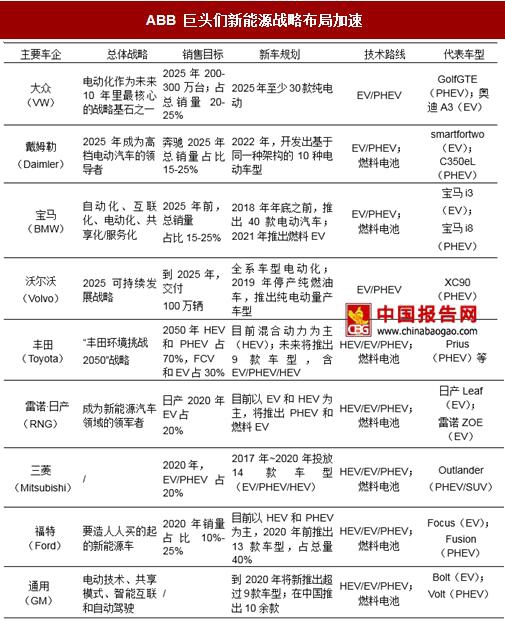
ABB 巨头们多是百年品牌,消费基础根深蒂固。ABB 巨头(尤其奥迪、宝马、奔驰等)是国际顶尖的汽车企业,发展历史悠久,拥有先进的技术和杰出的品质,在全球范围内“圈粉无数”,具备良好的消费认知基础。因此,传统豪门转型在品牌认知上不存在障碍,只要汽车的品质和服务到位,人们(包括原有客户和潜在客户)会非常容易地接受诸如宝马纯电、丰田混动等转型后的新产品。
新品+热销车型电动化策略并举,利于迅速拓展市场。与电动新品研发相比,经典车型具备两大优势。第一,经典车型在整车设计上便于通过改造,快速转变成电动版本,有利于缩短研发周期;尤其是在车型外部、内饰设计及部件选配涉及到供应商选择等方面。第二,经典车型往往具有深厚的消费基础,相比同一品牌的新品更容易获得消费者的相认,从而有利于吸引已有的客户资源。因此,经典车型电动化有望成为 ABB 巨头们的进击利剑。
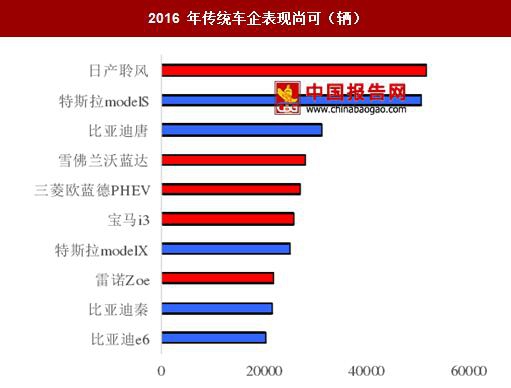
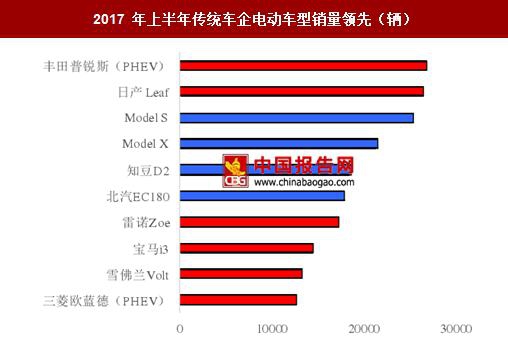
PHV/EV 并举,市场为先。与 Tesla 相比,传统车企在纯电核心技术并不占优势,为站稳脚跟,多数企业采用了 PHV 向 EV“逐步过渡”或者 “同时挺进”的策略,通过配套 LG、松下、三星等电池厂商的动力系统,快速实现电动汽车的产品性能提升,在电动领域逐步积累用户。从目前来看,ABB 巨头们的策略已经初显成效,日产(Leaf EV)、宝马(i3 EV)、丰田(普锐斯 PHEV)等 PHV/EV 车型表现十分抢眼。
市场策略:电动转型势在必行,挖掘原有客户基础
电动领域风光不再,传统巨头转型势在必行。通用、大众、宝马和奔驰等巨头们在传统汽车领域一直占据着主导地位,在中国中高端市场中仅奥迪、宝马和奔驰 3 家巨头销量占 70%左右。而在电动汽车领域,传统豪强的市场地位已经不再稳固,2016 年比亚迪、特斯拉占据电动汽车销量排行榜冠亚军,尤其是特斯拉,Model 3 爆款将大概率帮助特斯拉拿下 2017 年-2018 年的销量冠军,届时可能把 ABB 巨头们远远甩在身后。全球电动趋势不可逆转,面临特斯拉如此强敌,ABB 们若不加速转型,可能复制“诺基亚碰上苹果公司”的遭遇。
传统豪门车企已纷纷推出自己的电动计划,大众、宝马、戴姆勒、通用等巨头纷纷提出推出自己的电动化发展路径。
推出大量新款车型和电动汽车销量占比(2025 年 20%~25%上下)目标的宏伟战略,标志着传统汽车豪门电动转型策略的坚定推进。
传统豪车 ABB 巨头占据在华销售前三

数据来源:中国报告网整理
电动领域 ABB 巨头们落后于特斯拉
数据来源:中国报告网整理
ABB 巨头们新能源战略布局加速
资料来源:中国报告网整理
ABB 巨头们多是百年品牌,消费基础根深蒂固。ABB 巨头(尤其奥迪、宝马、奔驰等)是国际顶尖的汽车企业,发展历史悠久,拥有先进的技术和杰出的品质,在全球范围内“圈粉无数”,具备良好的消费认知基础。因此,传统豪门转型在品牌认知上不存在障碍,只要汽车的品质和服务到位,人们(包括原有客户和潜在客户)会非常容易地接受诸如宝马纯电、丰田混动等转型后的新产品。
ABB(奥迪、宝马、奔驰等)巨头们品牌认可度极高
资料来源:中国报告网整理
电动产品:经典车型电动化,PHV/EV路线并举 新品+热销车型电动化策略并举,利于迅速拓展市场。与电动新品研发相比,经典车型具备两大优势。第一,经典车型在整车设计上便于通过改造,快速转变成电动版本,有利于缩短研发周期;尤其是在车型外部、内饰设计及部件选配涉及到供应商选择等方面。第二,经典车型往往具有深厚的消费基础,相比同一品牌的新品更容易获得消费者的相认,从而有利于吸引已有的客户资源。因此,经典车型电动化有望成为 ABB 巨头们的进击利剑。
PHV/EV 并举,市场为先。与 Tesla 相比,传统车企在纯电核心技术并不占优势,为站稳脚跟,多数企业采用了 PHV 向 EV“逐步过渡”或者 “同时挺进”的策略,通过配套 LG、松下、三星等电池厂商的动力系统,快速实现电动汽车的产品性能提升,在电动领域逐步积累用户。从目前来看,ABB 巨头们的策略已经初显成效,日产(Leaf EV)、宝马(i3 EV)、丰田(普锐斯 PHEV)等 PHV/EV 车型表现十分抢眼。
2016 年传统车企表现尚可(辆)
数据来源:中国报告网整理
2017 年上半年传统车企电动车型销量领先(辆)
数据来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。