自主品牌力的提升在于产品的多样化、产品价格的提升以及市场占有率的提升。
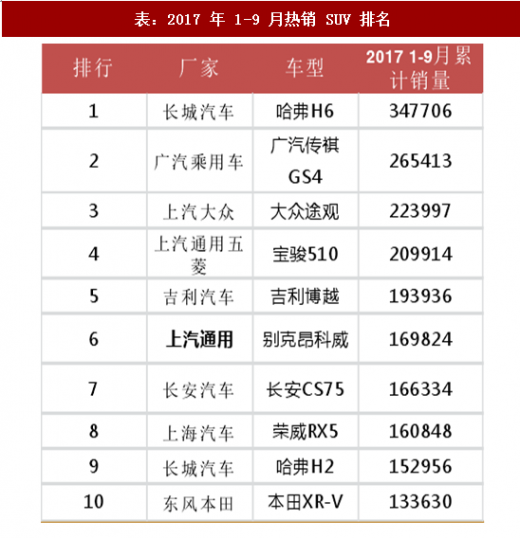
2009 年汽车下乡和购置税减免政策刺激以来,随着人均 GDP 的快速增长,国内汽车消费升级趋势明显,更多的消费需求从交叉型乘用车向 MPV 和 SUV 升级。国内自主品牌实力今非昔比,以 SUV 产品为例,2017 年前三季度前十大最热销 SUV 中自主品牌已占据 7 席,其中以长城汽车哈弗 H6 和广汽传祺 GS 4 为代表的紧凑型 SUV 销量已经超越昔日的 SUV 霸主大众途观。

中国汽车工业通过 20 年在微车以及商用车的制造积累了宝贵经验,已经实现了从 0 到 1 的过程,目前自主品牌仍在从 1 到多的道路上努力奋斗。自主品牌虽然土生土长,但通过吸取外资先进的制造技术和管理方式,品牌持续茁壮成长,自主品牌对国内市场理解更加深入,对消费者需求响应速度更有优势,容易在竞争中形成后发优势。

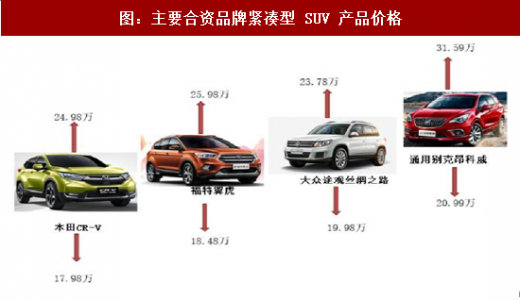
以紧凑型 SUV 为例,自主品牌力提升迅速。12 年以来新产品密集推出,加速迭代,逐渐拉近与合资品牌车型的价差,其中不乏相对领先的自主品牌重新创立品牌,实现品牌价值的升华,例如长城汽车全新品牌 WEY 以及吉利汽车全新品牌 Lynk&Co。
参考观研天下发布《2018-2023年中国乘用车行业市场发展动向调查与未来发展前景预测报告》
2012 年以来中国进入 SUV 高成长周期,SUV 的消费热潮带动了国内众多优质汽车企业的投资与产品研发,随着自主 SUV 产品的不断渗透,自主品牌乘用车市占率由 2014 年的34%提升至 2017 年的 41%。

总体来说,SUV 景气周期仍在持续当中,随着 16 年二胎政策颁布,有望持续拉动后续MPV 市场需求,自主品牌在轿车市场仍旧有发力空间,我们期待后续的表现。
自 2009 年以来我国乘用车出口保持了 19%的复合增速,仍旧以 2.0L 及以下的低排量的小型车为主,年出口总量不超过 60 万辆,相对全年 2400 万辆的销售而言占比不到 3%,随着自主品牌实力的提升,结合一带一路政策,仍旧有巨大的出口市场可以展望。
2009 年汽车下乡和购置税减免政策刺激以来,随着人均 GDP 的快速增长,国内汽车消费升级趋势明显,更多的消费需求从交叉型乘用车向 MPV 和 SUV 升级。国内自主品牌实力今非昔比,以 SUV 产品为例,2017 年前三季度前十大最热销 SUV 中自主品牌已占据 7 席,其中以长城汽车哈弗 H6 和广汽传祺 GS 4 为代表的紧凑型 SUV 销量已经超越昔日的 SUV 霸主大众途观。

图:2016 年国内乘用车分车型市场份额
表:2017 年 1-9 月热销 SUV 排名
中国汽车工业通过 20 年在微车以及商用车的制造积累了宝贵经验,已经实现了从 0 到 1 的过程,目前自主品牌仍在从 1 到多的道路上努力奋斗。自主品牌虽然土生土长,但通过吸取外资先进的制造技术和管理方式,品牌持续茁壮成长,自主品牌对国内市场理解更加深入,对消费者需求响应速度更有优势,容易在竞争中形成后发优势。

图:主要自主品牌紧凑型 SUV 产品价格
以紧凑型 SUV 为例,自主品牌力提升迅速。12 年以来新产品密集推出,加速迭代,逐渐拉近与合资品牌车型的价差,其中不乏相对领先的自主品牌重新创立品牌,实现品牌价值的升华,例如长城汽车全新品牌 WEY 以及吉利汽车全新品牌 Lynk&Co。
参考观研天下发布《2018-2023年中国乘用车行业市场发展动向调查与未来发展前景预测报告》
图:主要合资品牌紧凑型 SUV 产品价格
2012 年以来中国进入 SUV 高成长周期,SUV 的消费热潮带动了国内众多优质汽车企业的投资与产品研发,随着自主 SUV 产品的不断渗透,自主品牌乘用车市占率由 2014 年的34%提升至 2017 年的 41%。

图:我国自主品牌汽车销售市占率
总体来说,SUV 景气周期仍在持续当中,随着 16 年二胎政策颁布,有望持续拉动后续MPV 市场需求,自主品牌在轿车市场仍旧有发力空间,我们期待后续的表现。
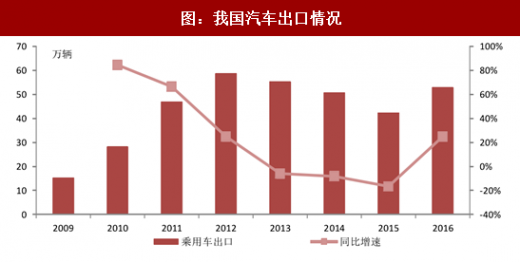
图:我国汽车出口情况
自 2009 年以来我国乘用车出口保持了 19%的复合增速,仍旧以 2.0L 及以下的低排量的小型车为主,年出口总量不超过 60 万辆,相对全年 2400 万辆的销售而言占比不到 3%,随着自主品牌实力的提升,结合一带一路政策,仍旧有巨大的出口市场可以展望。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。