公司完全掌握汽车(包括商用车和乘用车)冲压及焊接零部件开发生产的核心技术,拥有较强的技术研发团队和先进的冲压焊接工艺,并具备与整车厂商进行产品同步开发的能力。公司现已成功进入江淮汽车、福田戴姆勒汽车、东风商用车、陕西重汽等国内主要商用车厂家的配套体系,并通过多年快速发展,已形成较大的业务经营规模,具有较高的行业领先地位。同时,公司也已相继为江淮汽车、奇瑞汽车的乘用车业务进行配套,并正在拓展上汽集团、北汽集团等国内大型汽车集团的乘用车配套业务,预计今后公司乘用车配套业务规模将不断扩大,并成为公司主要的业务发展方向。
(一)公司产品市场占有率
汽车零部件市场占有率的统计目前一般集中在发动机、变速箱、车桥等关键零部件及单体零部件方面,而其他零部件如汽车车身、底盘零部件等因品种多、配套体系不同,很难准确统计,国家统计部门或相关行业协会未发布该等零部件市场统计数据,因此公司无法获得其准确的市场占有率统计数据。
鉴于公司生产的汽车冲压及焊接零部件主要为乘用车及商用车配套,根据中国汽车工业协会公布的年度汽车产销量数据,并结合公司主要产品各年度的产销量,依据计算公式:市场占有率=公司产品当年配套车辆数/当年全国汽车产量,对公司汽车冲压及焊接零部件产品的市场占有率情况计算如下:
参考观研天下发布《2017-2022年中国汽车冲压件产业现状调查及十三五发展定位分析报告》
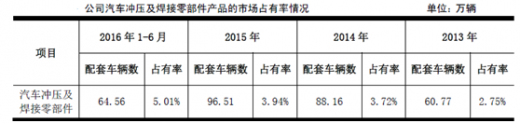
注:若公司有产品配套于某一车辆,则该车辆即计入配套车辆数。
公司产品市场占有率较低,符合汽车冲压件行业以整车厂商为中心,分布较为分散的特点。
汽车零部件行业一级配套供应商具有较高的市场进入壁垒,只有通过整车厂商严格的合格供应商体系认证,才能与整车厂商建立起相应的配套合作关系,而在不断合作过程中,双方相互信任和依赖将逐步加深,最终建立长期稳定的战略合作关系。公司作为国内较早从事并持续专注于汽车冲压及焊接零部件业务的专业生产企业,自设立以来,即与江淮汽车建立了稳定的合作关系,目前公司已与江淮汽车签订了长期合作协议,成为江淮汽车的战略合作伙伴,公司产品涵盖了江淮汽车主要车型,涉及乘用车、商用车等各类车型,与其他汽车冲压及焊接零部件供应商相比,具有明显的市场竞争优势和较高的配套市场份额。
(二)公司近三年及一期的变化情况及未来变化趋势
公司主要产品销量及销售收入情况如下:
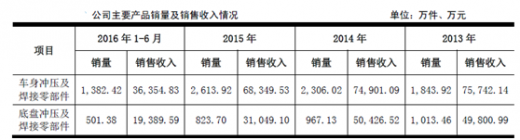
随着公司生产工艺、产品质量、研发投入、同步设计开发能力和管理水平的不断进步及提高,整车厂商对公司各类产品的需求不断加大,同时公司也正积极加大各个产品线对现有客户的渗透程度,并计划逐步开拓新客户。公司经营规模的扩大以及技术水平的提升,将更加有利于公司在行业内的地位稳固,提高公司产品的市场占有率。
(一)公司产品市场占有率
汽车零部件市场占有率的统计目前一般集中在发动机、变速箱、车桥等关键零部件及单体零部件方面,而其他零部件如汽车车身、底盘零部件等因品种多、配套体系不同,很难准确统计,国家统计部门或相关行业协会未发布该等零部件市场统计数据,因此公司无法获得其准确的市场占有率统计数据。
鉴于公司生产的汽车冲压及焊接零部件主要为乘用车及商用车配套,根据中国汽车工业协会公布的年度汽车产销量数据,并结合公司主要产品各年度的产销量,依据计算公式:市场占有率=公司产品当年配套车辆数/当年全国汽车产量,对公司汽车冲压及焊接零部件产品的市场占有率情况计算如下:
参考观研天下发布《2017-2022年中国汽车冲压件产业现状调查及十三五发展定位分析报告》
注:若公司有产品配套于某一车辆,则该车辆即计入配套车辆数。
公司产品市场占有率较低,符合汽车冲压件行业以整车厂商为中心,分布较为分散的特点。
汽车零部件行业一级配套供应商具有较高的市场进入壁垒,只有通过整车厂商严格的合格供应商体系认证,才能与整车厂商建立起相应的配套合作关系,而在不断合作过程中,双方相互信任和依赖将逐步加深,最终建立长期稳定的战略合作关系。公司作为国内较早从事并持续专注于汽车冲压及焊接零部件业务的专业生产企业,自设立以来,即与江淮汽车建立了稳定的合作关系,目前公司已与江淮汽车签订了长期合作协议,成为江淮汽车的战略合作伙伴,公司产品涵盖了江淮汽车主要车型,涉及乘用车、商用车等各类车型,与其他汽车冲压及焊接零部件供应商相比,具有明显的市场竞争优势和较高的配套市场份额。
(二)公司近三年及一期的变化情况及未来变化趋势
公司主要产品销量及销售收入情况如下:
随着公司生产工艺、产品质量、研发投入、同步设计开发能力和管理水平的不断进步及提高,整车厂商对公司各类产品的需求不断加大,同时公司也正积极加大各个产品线对现有客户的渗透程度,并计划逐步开拓新客户。公司经营规模的扩大以及技术水平的提升,将更加有利于公司在行业内的地位稳固,提高公司产品的市场占有率。
资料来源:观研天下整理,转载请注明出处
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。