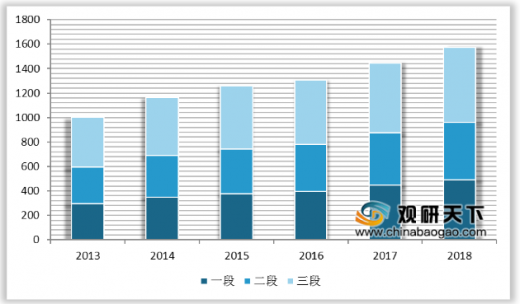
婴幼儿配方奶粉针对0-3岁婴幼儿的营养需求进行成分调配后的产品,按照适龄分为三个阶段:0-6个月(一段)、6-12个月(二段)、12-36个月(三段)。因第三段奶粉的适龄周期最长,故奶粉需求量占比最大,2018年我国一段、二段、三段的的配方奶销售额分别为489亿元、472亿元、613亿元。
按照每千克奶粉售价分段,我国配方奶大致分为普通产品(<290元/kg)、高端(290元/kg~390元/kg)和超高端(大于390元/kg)三档。随着我国新手父母的收入提高、消费观念转变,超高端配方奶的零售额占比有了较快的提升,从2014年7%增长至2018年的17%,年复合增长率达39.5%。

具体来看,我国高端、超高端配方奶市场中,主要由外资品牌占据,如线上及线下的爆款产品有惠氏启赋、爱他美白金、雅培菁挚等。
以上数据资料参考《2020年中国婴幼儿配方奶粉行业分析报告-市场深度分析与投资前景研究》。
2013-2018年我国婴幼儿配方奶粉分段销售额
数据来源:中国乳制品行业协会
按照每千克奶粉售价分段,我国配方奶大致分为普通产品(<290元/kg)、高端(290元/kg~390元/kg)和超高端(大于390元/kg)三档。随着我国新手父母的收入提高、消费观念转变,超高端配方奶的零售额占比有了较快的提升,从2014年7%增长至2018年的17%,年复合增长率达39.5%。
2014-2022E国内超高端、高端及普通奶粉产品零售额占比
数据来源:中国乳制品行业协会
具体来看,我国高端、超高端配方奶市场中,主要由外资品牌占据,如线上及线下的爆款产品有惠氏启赋、爱他美白金、雅培菁挚等。
各品牌高端产品及价格
均价(元/kg) |
品牌 |
配方系列 |
产品均价(元/kg) |
290-330 |
合生元 |
贝塔星 |
301 |
达能(爱他美) |
经典版 |
306 |
|
飞鹤 |
星阶优护 |
325 |
|
伊利 |
金领冠睿护 |
327 |
|
330-350 |
蒙牛 |
白金佳智 |
331 |
雀巢(惠氏) |
S-26(铂臻) |
332 |
|
澳优 |
A选 |
335 |
|
美赞臣 |
铂睿 |
340 |
|
伊利 |
金领冠珍护 |
340 |
|
350-390 |
飞鹤 |
超级飞帆 |
350 |
澳优 |
珀淳 |
353 |
|
澳优 |
美纳多(原金装) |
360 |
|
美赞臣 |
亲舒 |
375 |
|
合生元 |
派星 |
380 |
|
390-450 |
达能(爱他美) |
白金版(卓萃) |
394 |
雅培 |
亲护 |
410 |
|
澳优 |
欧选 |
423 |
|
450-500 |
雀巢(惠氏) |
惠氏启赋 |
461 |
蒙牛 |
瑞哺恩亲悠 |
461 |
|
菲仕兰 |
皇家美素佳儿 |
470 |
|
飞鹤 |
星飞帆 |
480 |
|
伊利 |
塞纳牧 |
490 |
|
蒙牛 |
瑞哺恩有机 |
498 |
|
澳优 |
能力多G4菁确 |
498 |
|
>500 |
美赞臣 |
特配 |
500 |
澳优 |
海普诺凯1897 |
509 |
|
澳优 |
能力多有机 |
520 |
|
飞鹤 |
臻稚有机 |
545 |
|
雀巢(惠氏) |
惠氏启赋有机 |
572 |
数据来源:中国乳制品行业协会TC
以上数据资料参考《2020年中国婴幼儿配方奶粉行业分析报告-市场深度分析与投资前景研究》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。